
Le taux de recouvrement des loyers mesure la part des loyers exigibles réellement encaissés sur une période donnée. Linq Immobilier utilise cet indicateur au quotidien pour piloter la santé financière des immeubles qu’elle gère.
En bref:
- Un taux de recouvrement élevé est valable uniquement si la méthode de calcul et la période retenue sont clairement précisées.
- La distinction entre loyers quittancés et loyers réellement encaissés, ainsi que la segmentation par ancienneté de créance, influence fortement l’interprétation des performances.
- La gestion proactive, notamment le prélèvement automatique et les relances rapides, peut améliorer significativement le taux de recouvrement.
- La comparaison entre immeubles ou gestionnaires doit impérativement s’appuyer sur une note de méthode détaillée pour éviter les fausses conclusions.
- Un suivi en temps réel et une segmentation fine permettent d’identifier rapidement les créances anciennes ou à risque, évitant ainsi des surprises en fin de période.
Table des matières
- Qu’est-ce que le taux de recouvrement des loyers exactement ?
- Comment calculer le taux de recouvrement (et ce qui fausse le résultat) ?
- Un exemple chiffré pour comprendre les pièges d’interprétation
- Pourquoi segmenter par ancienneté de créance change tout
- Quels facteurs font vraiment varier le recouvrement des loyers ?
- Comment améliorer durablement votre taux de recouvrement ?
- Ce que change une gestion professionnelle et outillée
- Ce qu’un chiffre isolé ne vous dira jamais
- Linq Immobilier : une gestion pensée pour maximiser vos encaissements
- Sources
- Questions fréquentes
Qu’est-ce que le taux de recouvrement des loyers exactement ?
Le taux de recouvrement mesure la part des loyers effectivement encaissés par rapport aux loyers quittancés sur une période donnée, généralement un mois ou un trimestre. Attention à la terminologie : « loyers quittancés » désigne les sommes facturées aux locataires, tandis que « loyers encaissés » correspond à l’argent réellement reçu sur le compte du propriétaire ou du gestionnaire. L’écart entre les deux, c’est justement ce que le taux de recouvrement révèle.
Plusieurs appellations circulent selon les acteurs du secteur : « taux de collecte », « taux d’encaissement » ou encore « taux de recouvrement des créances locatives ».
Ce que change la méthode retenue :
- Le périmètre temporel choisi (mois, trimestre, année) peut gonfler ou lisser artificiellement le résultat.
- Le traitement des charges locatives (incluses ou exclues du calcul) modifie sensiblement le chiffre final.
- La prise en compte ou non des franchises de loyer accordées à certains locataires fausse la comparaison entre immeubles.
- Le glossaire Coface définit le taux de recouvrement comme un indicateur de performance des actions de relance, une lecture complémentaire à celle purement comptable utilisée en gestion locative.
C’est pourquoi demander la note de méthode derrière un chiffre annoncé n’est jamais une formalité inutile.
Comment calculer le taux de recouvrement (et ce qui fausse le résultat) ?
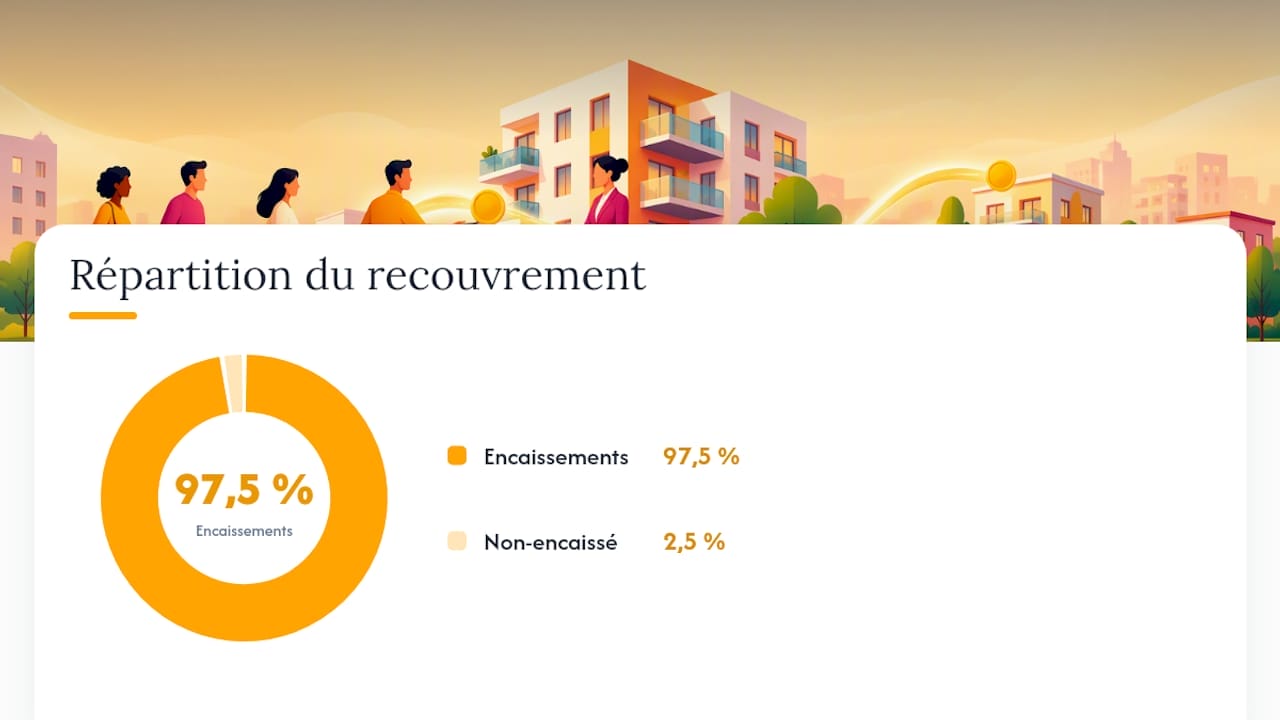
La formule usuelle est simple : (montant recouvré ÷ montant des créances échues) × 100. Sur un mois donné, si 100 000 $ de loyers étaient exigibles et que 97 500 $ ont été effectivement encaissés, le taux atteint 97,5 %. Simple en apparence, mais la réalité opérationnelle complique vite les choses.
Trois précisions méthodologiques changent tout :
- Taux brut ou taux net ? Le taux brut compte toutes les créances échues, y compris celles jugées irrécouvrables (locataire disparu, faillite). Le taux net les exclut du dénominateur, ce qui gonfle mécaniquement le résultat affiché.
- Quel traitement pour les paiements tardifs ? Un loyer de janvier payé le 3 février doit être rattaché à la période de janvier ou à celle où l’argent est arrivé ? Les deux conventions existent, et elles ne donnent pas le même chiffre pour un même immeuble.
- Quel périmètre géographique ou juridique ? Un gestionnaire multi-immeubles peut présenter un taux consolidé qui masque une filiale ou un secteur en difficulté.
Avant de comparer deux chiffres, exigez systématiquement une note de méthode qui précise :
- La période exacte retenue (date de début et de fin).
- Le traitement réservé aux paiements encaissés après la clôture de la période.
- L’inclusion ou l’exclusion des charges récupérables dans l’assiette de calcul.
- Le périmètre des immeubles ou filiales couverts par le chiffre annoncé.
Un taux élevé publiquement communiqué, comme 99,28 % en 2025, n’a de sens que si l’on sait comment il a été construit. Pour fixer un loyer réaliste dès le départ et limiter les tensions de paiement, appuyez-vous sur des données de marché fiables plutôt que sur une estimation approximative.
Un exemple chiffré pour comprendre les pièges d’interprétation
Prenons un immeuble de 20 unités sur un trimestre, avec un loyer moyen de 1 200 $ par mois et par unité. Les loyers quittancés (exigibles) s’élèvent donc à 72 000 $ sur les trois mois (20 unités × 1 200 $ × 3 mois).
Voici ce qui a réellement été encaissé pendant cette période :
- 68 400 $ de loyers payés dans les délais normaux.
- 1 800 $ encaissés en retard, mais reçus avant la clôture trimestrielle.
- 900 $ correspondant à des paiements arrivés après la clôture, comptabilisés sur le trimestre suivant selon la convention retenue.
- 600 $ de concession commerciale accordée à un nouveau locataire pour compenser un délai de rénovation.
Si l’on exclut aussi la concession commerciale du dénominateur (en la traitant comme une réduction contractuelle plutôt qu’un défaut), le taux grimpe à plus de 99 %.
C’est exactement le type d’écart qui explique pourquoi deux gestionnaires peuvent afficher des performances apparemment opposées sur un actif similaire.
Pourquoi segmenter par ancienneté de créance change tout
La segmentation par ancienneté, en tranches de moins de 30 jours, 30 à 60 jours, 60 à 90 jours et plus de 90 jours, reste indispensable pour un diagnostic précis.
Des repères généralement admis dans le secteur :
- Moins de 30 jours : un taux de recouvrement proche de 95 à 98 % à ce stade est normal ; il s’agit souvent de simples retards administratifs.
- 30 à 60 jours : un taux qui chute sous 85 % ici doit déclencher une relance active, pas seulement une lettre automatique.
- 60 à 90 jours : la probabilité de recouvrement amiable baisse nettement ; c’est la zone où l’intervention doit s’intensifier.
- Plus de 90 jours : ces créances se rapprochent du contentieux ; leur poids dans le portefeuille global doit rester marginal chez un gestionnaire performant.
L’outil qui rend cette lecture possible s’appelle la balance âgée. Un taux global élevé masqué par quelques créances très anciennes reste un signal d’alerte, même si la moyenne semble rassurante.
Quels facteurs font vraiment varier le recouvrement des loyers ?
Le taux de recouvrement ne dépend pas uniquement de la conjoncture économique. Plusieurs leviers opérationnels expliquent l’essentiel des écarts observés entre immeubles comparables.
- La sélection locative en amont : vérifier les revenus, les antécédents de paiement et les références réduit mécaniquement le risque d’impayé futur.
- Les modes de paiement disponibles : les prélèvements automatiques limitent les oublis, contrairement aux paiements manuels par chèque ou virement ponctuel.
- La rigueur du processus de relance : un rappel envoyé dès les premiers jours de retard, documenté et suivi, change radicalement les taux de récupération sur les tranches récentes.
- Les garanties contractuelles : dépôt de garantie, caution solidaire ou assurance loyers impayés offrent un filet de sécurité en cas de défaillance prolongée.
- La typologie des locataires et la conjoncture locale : un marché tendu avec forte demande locative favorise généralement une meilleure discipline de paiement qu’un marché en surcapacité.
Conseil de pro : Ne réagissez jamais à un impayé isolé sans consulter d’abord la balance âgée complète. Un locataire habituellement ponctuel qui rate un paiement mérite un simple rappel ; un profil déjà en retard sur plusieurs mois exige une action documentée immédiatement.
Comment améliorer durablement votre taux de recouvrement ?
Améliorer la collecte des loyers repose moins sur un outil miracle que sur l’enchaînement méthodique de plusieurs pratiques. Voici l’ordre de priorité qui donne généralement les meilleurs résultats.
- Généraliser le prélèvement automatique. C’est le levier le plus efficace et le moins coûteux : il élimine l’oubli, la première cause d’impayé chez les locataires solvables.
- Automatiser les relances dès J+5. Une relance précoce et automatisée améliore significativement le recouvrement sur les créances récentes, avant que le retard ne s’installe dans les habitudes du locataire.
- Structurer un scénario d’escalade clair. Rappel amical à J+5, mise en demeure écrite à J+15, proposition d’échéancier à J+30 : chaque étape doit être documentée pour servir de preuve en cas de contentieux ultérieur.
- Suivre des KPI mensuels précis : taux global, taux par tranche d’ancienneté et évolution de la balance âgée sur trois mois glissants. Un suivi rigoureux de la rentabilité locative rend ces écarts visibles avant qu’ils ne deviennent critiques.
- Évaluer le recours à une assurance loyers impayés au cas par cas. Cette protection contre les défauts de paiement coûte généralement entre 2 et 4 % des loyers annuels, un investissement pertinent pour les portefeuilles avec forte rotation locative ou profils de locataires plus jeunes.
- Réserver l’action judiciaire aux dossiers réellement bloqués. Une protection contre les défauts de paiement reste efficace surtout durant les deux premiers mois de retard ; passé ce délai sans réponse amiable, la voie judiciaire devient souvent la seule option restante malgré ses délais et ses coûts.
Des benchmarks sectoriels indiquent qu’un taux supérieur à 98 ou 99 % caractérise une gestion très performante, tandis qu’un taux entre 80 et 88 % signale généralement un besoin d’amélioration structurelle, pas seulement conjoncturelle.
Ce que change une gestion professionnelle et outillée
Un gestionnaire intégré change concrètement la donne sur le recouvrement, pas seulement sur le papier. La différence se joue dans les détails opérationnels du quotidien.
- Le suivi en temps réel des encaissements permet de repérer un retard dès le premier jour, plutôt que de le découvrir en fin de mois lors de la clôture comptable.
- Les alertes automatiques signalent immédiatement un paiement manquant à l’équipe de gestion, sans attendre un rapport mensuel.
- La sélection locative rigoureuse en amont réduit le volume d’impayés avant même qu’ils n’apparaissent dans les statistiques.
- La disponibilité 24/7 pour les urgences limite les situations qui poussent parfois un locataire à retarder son loyer pour financer une réparation imprévue.
- La transparence des rapports financiers permet au propriétaire de vérifier lui-même la note de méthode derrière chaque chiffre communiqué, plutôt que de la prendre pour argent comptant.
Un taux d’occupation solide dès la livraison et un recouvrement performant sont deux faces de la même pièce : sans locataires qualifiés en amont, aucune relance ne rattrape un mauvais choix de sélection. Pour les propriétaires au Québec, le contexte réglementaire local, notamment les règles entourant l’augmentation des loyers, influence aussi la relation de confiance qui facilite le paiement ponctuel.
Ce qu’un chiffre isolé ne vous dira jamais
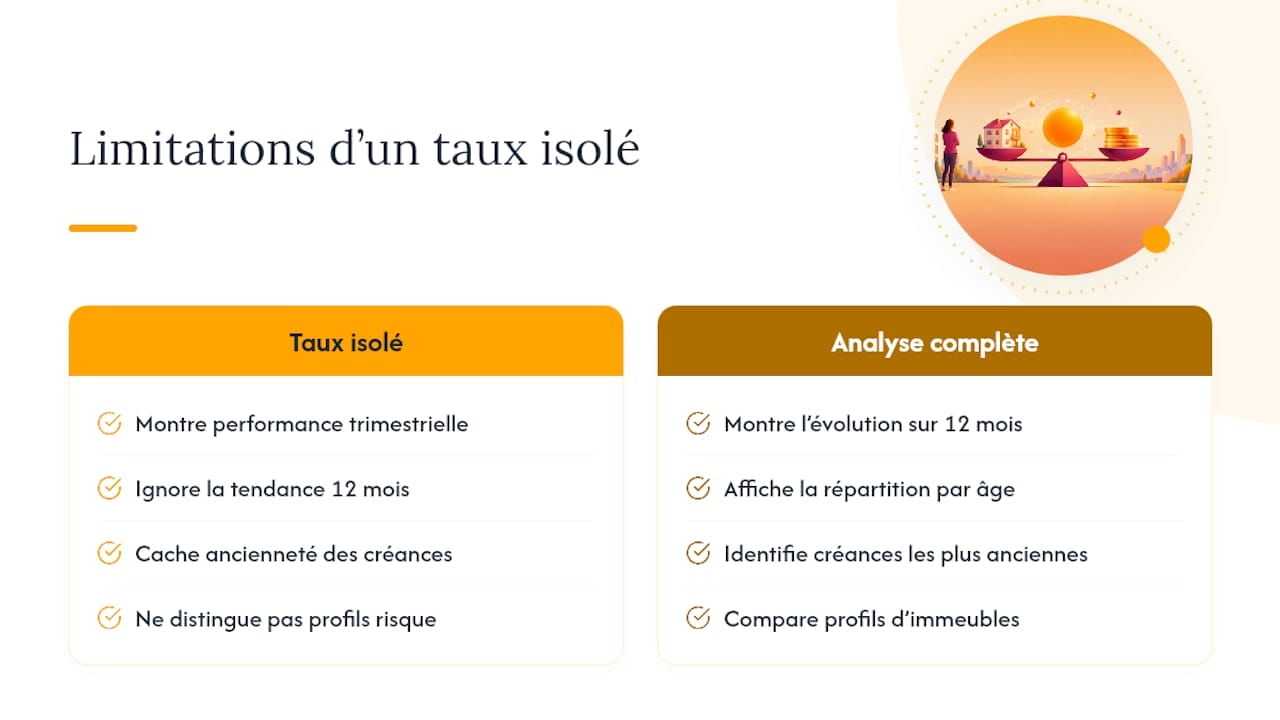
Un taux de recouvrement, même impressionnant, ne raconte qu’une partie de l’histoire. J’ai vu trop de propriétaires se rassurer sur un chiffre trimestriel sans jamais regarder la tendance sur douze mois, ni la répartition par ancienneté de créance qui se cache derrière.
La vraie question n’est pas « quel est mon taux ? » mais « ce taux progresse-t-il, et où se concentrent mes créances les plus anciennes ? ». Un immeuble neuf avec des locataires jeunes n’aura jamais le même profil de risque qu’un immeuble ancien dans un marché tendu, et comparer les deux sur un seul pourcentage relève de l’illusion statistique. La prévention coûte toujours moins cher que le contentieux : c’est une évidence trop souvent oubliée au profit d’indicateurs qui rassurent sans rien prouver.
— Fred
Linq Immobilier : une gestion pensée pour maximiser vos encaissements
Certaines sociétés proposent aux propriétaires et développeurs une collecte de loyers fiable sans gestion directe des relances, de la sélection locative et du suivi financier au quotidien. Contrairement à une gestion artisanale où le suivi des impayés dépend de la disponibilité d’une seule personne, certaines entreprises s’appuient sur une plateforme technologique offrant une visibilité en temps réel sur les encaissements et les états financiers des immeubles.
L’accompagnement couvre la gestion des locataires, la gestion financière et administrative ainsi que la mise en marché, avec un service d’urgence disponible 24/7 qui limite les situations propices aux retards de paiement. Pour les développeurs et constructeurs qui livrent un nouvel immeuble, l’offre de mise en location clé en main intervient dès la conception du projet, afin de sécuriser un taux d’occupation et un recouvrement solides dès les premiers mois. Envie de savoir où se situe votre immeuble actuel sur ces indicateurs ? Il est possible de contacter des équipes spécialisées pour un premier échange sur votre portefeuille.
Sources
Les données et les méthodologies citées dans cet article proviennent de sources spécialisées en gestion locative et en recouvrement de créances : le portail SCPI sur le taux de recouvrement, l’analyse détaillée de Datamedias sur le calcul et les benchmarks sectoriels, le glossaire Coface et l’exemple chiffré publié par Immobilier.fm.
Avant de comparer deux taux de recouvrement, quelle que soit leur source, demandez systématiquement la note de méthode qui les accompagne. Sans elle, un chiffre reste une promesse, pas une preuve.
- Taux de recouvrement des loyers en SCPI : qu’est-ce que c’est ?
- Immobilier
- Taux de recouvrement : calcul, formule et benchmarks sectoriels
- Taux de recouvrement de créances : comment mesurer l’efficacité de vos relances ?
Questions fréquentes
Quelle est la procédure en cas de loyer impayé ?
La démarche commence toujours par une relance amiable écrite, suivie d’une mise en demeure si le retard persiste après quinze jours. En l’absence de réponse, le propriétaire peut engager une procédure de résiliation de bail devant le tribunal compétent, une voie généralement réservée aux dossiers bloqués après échec des tentatives amiables.
Comment fonctionne la grille de calcul du TAL pour les augmentations de loyer au Québec ?
Le Tribunal administratif du logement publie chaque année une grille de calcul qui tient compte des variations de taxes, d’assurances et de coûts d’entretien pour encadrer les augmentations de loyer. Les règles précises pour 2026 et leur application concrète sont détaillées dans notre guide sur l’augmentation de loyer au Québec.
Quel est le taux d’inoccupation des logements locatifs au Québec ?
Ce taux reste distinct du taux de recouvrement : un immeuble peut afficher une occupation complète tout en connaissant des retards de paiement significatifs.
Comment un locataire doit-il répondre à un avis d’augmentation de loyer ?
Le locataire dispose d’un délai légal pour accepter, refuser ou contester l’augmentation proposée par écrit, sans quoi celle-ci est généralement réputée acceptée. Un refus motivé peut ensuite être tranché par le tribunal compétent si aucun accord n’est trouvé entre les parties.
Quel taux de recouvrement Linq Immobilier vise pour ses clients ?
Linq Immobilier ne communique pas de pourcentage cible unique, car ce chiffre dépend fortement du type d’immeuble et du marché local. L’entreprise privilégie plutôt un suivi transparent des encaissements en temps réel, consultable directement par le propriétaire via sa plateforme.