
Oui, un propriétaire peut exiger une assurance locataire, mais seulement si l’exigence a été annoncée dès la mise en marché et correctement inscrite au bail dès la signature. Ajoutée en cours de bail sans consentement, la clause s’expose à un rejet devant le Tribunal administratif du logement, qui la traite comme une modification unilatérale risquée. Le reste de cet article détaille comment formuler cette clause pour qu’elle tienne, quelles preuves exiger, et que faire si un locataire refuse de s’y conformer.
En bref:
- La clause d’assurance locataire doit être inscrite dans le bail dès sa signature et annoncée avant la visite pour éviter toute contestation.
- Exiger une preuve d’assurance sous format PDF, avec la mention du tiers intéressé, permet d’assurer un suivi efficace et d’éviter la falsification.
- En cas de refus ou de non-fourniture de preuve, il est conseillé de retarder la remise des clés ou d’utiliser la médiation avant toute procédure.
- Ajouter la clause lors du renouvellement via un avis de modification est plus sûr que de l’introduire en cours de bail.
- La cohérence entre l’annonce, la qualification des candidats et le bail renforce la légitimité de l’exigence d’assurance, limitant ainsi les risques juridiques.
Table des matières
- Que dit le droit sur l’assurance locataire obligatoire ?
- Comment intégrer la clause au bon moment dans le bail ?
- Quelles preuves d’assurance sont acceptées, et sous quelle forme ?
- Que faire si le locataire refuse ou ne fournit pas de preuve ?
- Comment qualifier les candidats sans créer de friction à la signature ?
- Ce que Linqimmobilier a appris en intégrant cette exigence aux mandats
- Comment Linqimmobilier vous aide à faire respecter cette clause
- Sources
Que dit le droit sur l’assurance locataire obligatoire ?
Contrairement à une idée répandue, aucune loi québécoise n’oblige un locataire à souscrire une assurance habitation. La nuance est de taille pour un propriétaire : la contrainte ne vient jamais de la loi elle-même, mais du bail. Comme le rappelle JuridiQC, c’est le contrat ou le règlement de l’immeuble qui peut imposer cette obligation, à condition qu’il le fasse clairement et dès le départ.
Le Tribunal administratif du logement a d’ailleurs rejeté des cas où un propriétaire tentait d’ajouter une obligation d’assurance au règlement de l’immeuble en cours de bail, sans passer par le mécanisme officiel de renouvellement. Le raisonnement du tribunal est simple : une modification imposée après coup, sans le consentement du locataire, ressemble trop à une augmentation de loyer déguisée.
Trois éléments distinguent une clause valide d’une clause fragile :
- Elle figure dans le bail signé dès le départ, pas ajoutée après coup.
- Elle a été annoncée avant la signature, idéalement dès l’annonce du logement.
- Elle passe par l’avis de modification prévu au renouvellement si elle doit être introduite sur un bail existant.
Un point important : selon l’APQ, les contestations diminuent nettement lorsque l’exigence est cohérente entre l’annonce, la grille de qualification et le bail. C’est cette cohérence, plus que la formulation exacte de la clause, qui protège le bailleur en cas de litige.
Comment intégrer la clause au bon moment dans le bail ?
L’erreur la plus fréquente n’est pas d’exiger une assurance, c’est de l’exiger trop tard. Voici la séquence qui limite les risques de contestation :
- Annoncer l’exigence dès la publication du logement. Mentionnez-la dans l’annonce et dans la grille de qualification des candidats, avant même la visite.
- Formaliser la clause dans le bail. Précisez le montant minimal de responsabilité civile, l’obligation de fournir une preuve écrite, et la fréquence de renouvellement de cette preuve.
- Traiter le renouvellement comme un moment charnière. Si vous voulez ajouter l’exigence à un bail déjà en cours, utilisez l’avis de modification prévu au renouvellement plutôt qu’un ajout informel.
Conseil de pro : évitez les clauses vagues du type « le locataire doit être assuré ». Précisez un montant de responsabilité civile minimal et la façon dont la preuve doit être transmise. Une clause précise se défend mieux devant le tribunal qu’une formule générale.
Un bail bien rédigé au départ vous évite justement d’avoir à négocier une modification en cours de route, un exercice que le TAL a jugé périlleux dans plusieurs décisions. Pour clarifier qui, du propriétaire ou du gestionnaire mandaté, a l’autorité de rédiger et faire signer cette clause, la distinction des rôles mérite d’être posée avant même de rédiger le bail, comme l’explique cette comparaison entre propriétaire, bailleur et gestionnaire.
Quelles preuves d’assurance sont acceptées, et sous quelle forme ?
Deux niveaux de preuve circulent sur le marché : l’attestation simple, qui confirme l’existence d’une police, et le certificat formel émis par l’assureur, plus détaillé et plus difficile à falsifier. Pour un immeuble à logements multiples, le second est souvent préférable.
Il existe aussi une pratique peu coûteuse mais très efficace : demander au courtier du locataire d’inscrire le propriétaire comme tiers intéressé sur la police. Cette mention permet d’être averti automatiquement en cas d’annulation ou de non-renouvellement, plutôt que de le découvrir après un sinistre, comme le note Assur360.
Sur le montant de couverture, les assureurs recommandent généralement une limite de responsabilité civile d’au moins 1 000 000 $, voire 2 000 000 $ pour des immeubles haut de gamme, la différence de prime entre les deux étant souvent minime pour le locataire.
Concrètement, la procédure qui fonctionne le mieux :
- Exiger le document en format PDF, transmis avant la remise des clés.
- Accuser réception par écrit, même par courriel.
- Faire renouveler la mention du tiers intéressé à chaque échéance de police.
Pour un gestionnaire qui suit plusieurs immeubles, ce suivi devient vite ingérable à la main. C’est là qu’une plateforme de gestion locative capable d’alerter automatiquement sur les dates d’expiration fait une vraie différence opérationnelle.
Que faire si le locataire refuse ou ne fournit pas de preuve ?
La première réponse pratique, avant tout recours formel, reste simple : retarder la remise des clés jusqu’à réception de la preuve. C’est une mesure directement liée à l’obligation contractuelle, pas une sanction arbitraire, et plusieurs guides pratiques la présentent comme la première ligne de défense.
Si le locataire est déjà en place et refuse de se conformer à une clause introduite plus tard, la marge de manœuvre du propriétaire est plus étroite. Le TAL a montré à plusieurs reprises qu’il traite ces ajouts unilatéraux avec méfiance, surtout quand ils ne suivent pas le mécanisme d’avis de modification au renouvellement.
Quelques pistes concrètes en cas de blocage :
- Documenter le défaut au bail par écrit, avec les dates et les rappels envoyés.
- Explorer la médiation avant d’aller au TAL, souvent plus rapide et moins coûteuse.
- Dans les cas persistants, envisager une caution ou un accompagnement pédagogique plutôt qu’une confrontation directe.
L’assurance ne dispense jamais le locataire de sa propre responsabilité en cas de sinistre qu’il cause : elle sert justement à couvrir cette responsabilité, pas à la remplacer.
Comment qualifier les candidats sans créer de friction à la signature ?
Un processus clair, répété à chaque location, évite la plupart des malentendus. La séquence qui fonctionne : annonce avec mention explicite de l’exigence, formulaire de candidature qui la reprend, communication avant signature pour expliquer le montant attendu, clause dans le bail, puis suivi automatisé des renouvellements.
- Dans l’annonce et la candidature, indiquez le montant minimal de responsabilité civile attendu.
- Avant la signature, expliquez la différence entre l’assurance du propriétaire, qui couvre le bâtiment, et la responsabilité civile du locataire, qui couvre ses biens et ses gestes.
- Après la signature, centralisez les attestations reçues et programmez les rappels de renouvellement.
Conseil de pro : beaucoup de locataires refusent par méconnaissance, pas par mauvaise volonté. Promutuel recommande justement une approche pédagogique : expliquer, plutôt qu’imposer sèchement, réduit nettement les refus. Pour approfondir cette distinction entre couvertures, cet article d’un assureur partenaire détaille bien la logique derrière chaque type de police.
Ce que Linqimmobilier a appris en intégrant cette exigence aux mandats
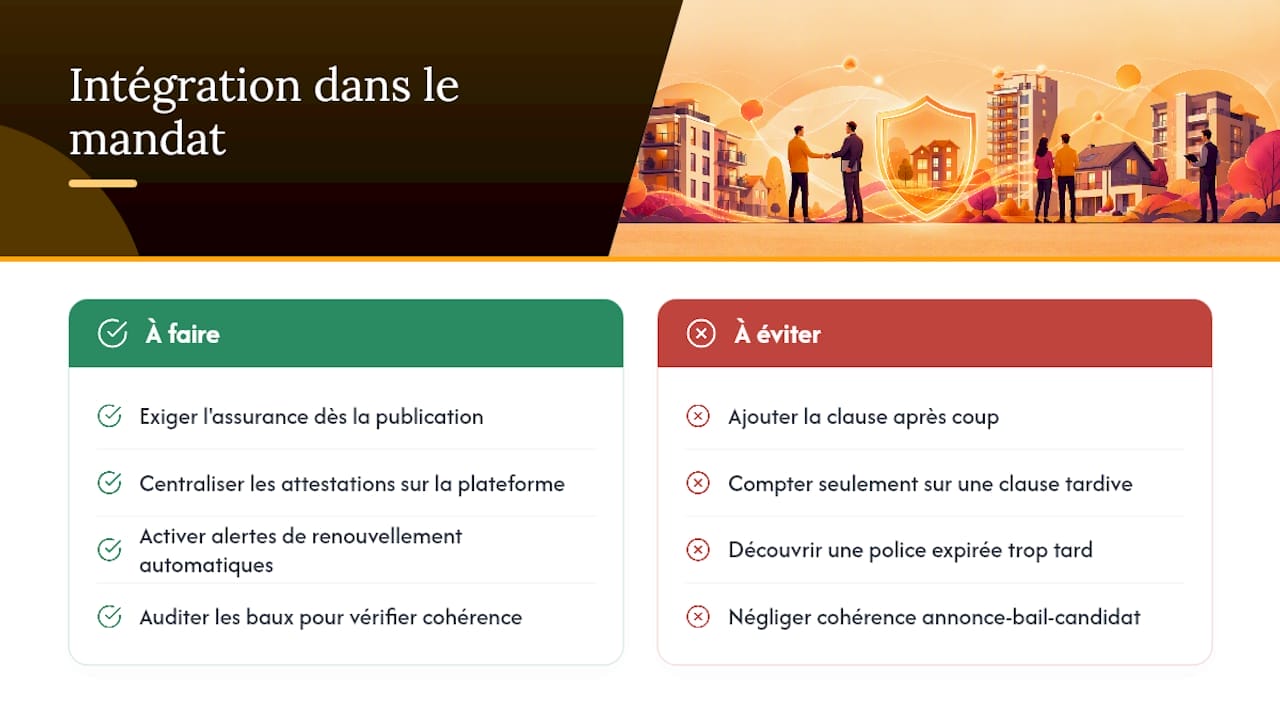
Dans nos mandats de gestion, l’exigence d’assurance locataire fait partie de la grille de qualification dès la publication de l’annonce, pas d’une clause ajoutée en cours de route. Notre plateforme centralise les attestations reçues et signale automatiquement les dates de renouvellement approchantes, ce qui évite les découvertes tardives d’une police expirée.
Ce fonctionnement s’appuie sur un principe simple observé sur le terrain : la cohérence entre l’annonce, la qualification du candidat et le bail protège mieux le propriétaire qu’une clause juridiquement parfaite mais introduite au mauvais moment. Un audit de vos baux actuels permet souvent de repérer rapidement où cette cohérence manque.
— Fred
Comment Linqimmobilier vous aide à faire respecter cette clause
Il existe une alternative à la gestion artisanale d’un parc locatif pour les propriétaires qui veulent une exigence d’assurance réellement appliquée, pas seulement écrite dans un bail type. Une équipe peut réviser la formulation des clauses, intégrer l’exigence dès la mise en marché des logements, et suivre les attestations reçues sur une plateforme qui alerte avant chaque échéance.
Concrètement, cela veut dire moins de temps passé à relancer un locataire par courriel et moins de risque de découvrir une police expirée après un sinistre. Nos services de mise en marché intègrent cette étape dans la qualification des candidats dès le premier contact, pas après la signature. Si vous gérez plusieurs immeubles et que vous voulez évaluer où vos baux actuels sont exposés, contactez Linqimmobilier pour un audit de vos pratiques de mise en marché et de suivi des assurances.
Cet article constitue une information générale et ne remplace pas l’avis d’un avocat qualifié. Consultez un professionnel du droit qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Tribunal administratif du logement — résumé conditions du bail
- APQ — Assurance et logement : peut‑on exiger la preuve d’assurance?
- Assur360 — Preuve d’assurance locataire Québec
- JuridiQC — Assurance‑habitation pour locataire : ce qu’il faut savoir
- Promutuel Assurance — Mon locataire ne veut pas s’assurer : que puis‑je faire?