
Un projet résidentiel à fort rendement est un investissement immobilier résidentiel conçu pour générer un rendement locatif net significativement supérieur à la moyenne du marché. En France, on considère généralement qu’un « fort rendement » correspond à un rendement net supérieur à la moyenne courante, sans préciser de seuil exact. Ce n’est pas une question de type de bien en soi, mais d’équation entre prix d’achat, loyers perçus, charges réelles et fiscalité choisie.
Les projets qui atteignent régulièrement ce niveau de performance appartiennent à quelques catégories bien identifiées :
- Colocation : plusieurs locataires dans un même logement, loyers cumulés supérieurs à la location classique
- Logement meublé sous statut LMNP : avantages fiscaux via l’amortissement comptable
- Résidences étudiantes ou seniors gérées : rendement délégué à un exploitant, souvent entre 4 % et 6 % net
- Petites surfaces rénovées (studios, T2) dans des villes moyennes dynamiques
- Parkings et box : faibles charges, gestion allégée
- SCPI de rendement : accès indirect et mutualisé à l’immobilier locatif
À retenir : un rendement net supérieur à 7 % est exceptionnel en France ; le neuf offre en moyenne un rendement net de 3,5 à 4 % selon la localisation, tandis que dépasser 7 % net exige une combinaison précise de prix d’achat maîtrisé, de charges optimisées et de régime fiscal adapté. Aucun de ces leviers ne suffit seul.
Table des matières
- Qu’est-ce qu’un projet résidentiel à fort rendement, vraiment ?
- Comment calculer le rendement locatif, pas à pas ?
- Quels types de projets atteignent souvent un fort rendement ?
- Quels facteurs terrain poussent ou freinent vraiment le rendement ?
- Fiscalité en France : quel régime choisit vraiment le rendement net-net ?
- Financement, coûts à prévoir et calendrier d’un projet rentable
- TRI et VAN : les indicateurs qui tranchent vraiment
- Quels risques guettent un projet à fort rendement ?
- Comment évaluer rapidement un projet résidentiel à fort rendement ?
- Points clés
- Ce que les chiffres ne disent pas toujours
- Sources utiles pour approfondir votre analyse
Qu’est-ce qu’un projet résidentiel à fort rendement, vraiment ?
Le rendement locatif et la rentabilité globale sont deux notions distinctes. Le rendement locatif mesure les loyers annuels rapportés au prix d’achat. La rentabilité globale intègre en plus la plus-value potentielle à la revente. Un projet peut afficher un fort rendement locatif tout en offrant une plus-value modeste, et inversement.
Trois niveaux de lecture s’imposent pour qualifier un projet :
Rendement brut : le plus simple, le plus souvent affiché par les vendeurs. Il rapporte les loyers annuels bruts au prix d’achat total (frais inclus). Un bien acheté 150 000 € générant 12 000 € de loyers annuels affiche un rendement brut de 8 %. Ce chiffre ne dit rien des charges.
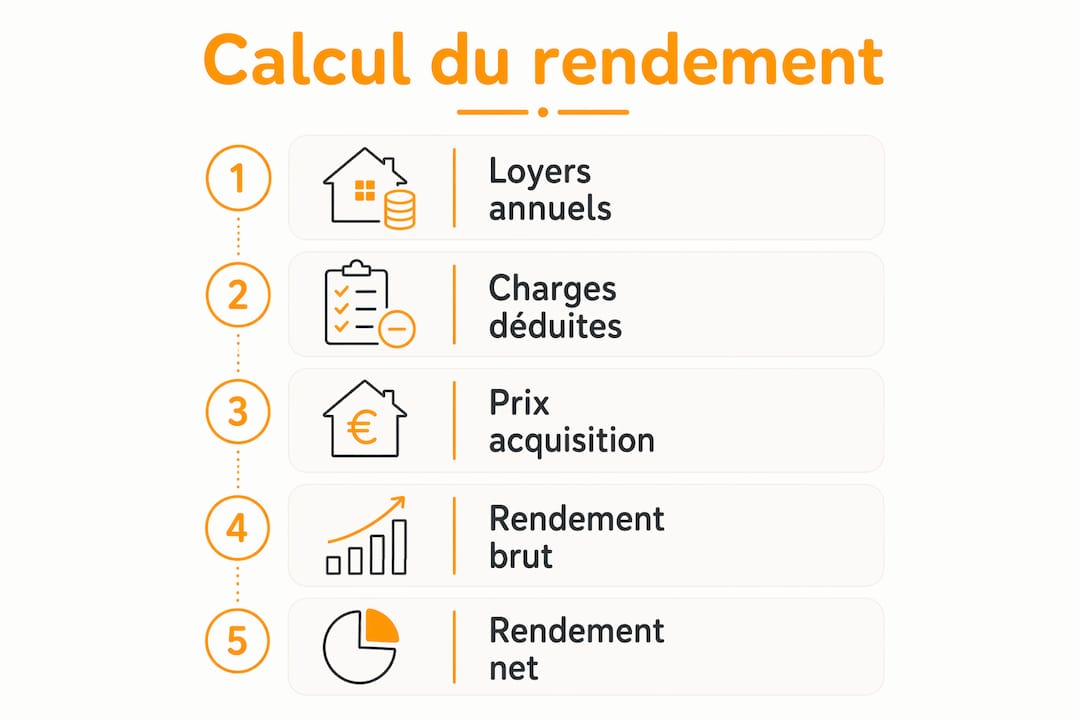
Rendement net : on soustrait les charges non récupérables (taxe foncière, assurances, frais de gestion, provisions travaux). C’est l’indicateur réellement utile pour comparer des projets entre eux.
Rendement net-net : on intègre la fiscalité sur les revenus locatifs. C’est le chiffre qui compte pour votre trésorerie réelle. Selon le régime fiscal choisi, l’écart entre net et net-net peut dépasser deux points de rendement.
Les seuils pratiques du marché français : un rendement brut inférieur à 4 % signale généralement un bien de capital (hypercentre parisien, littoral prisé), où l’investisseur mise sur la plus-value. Entre 5 % et 7 % brut, on est dans la zone courante des villes moyennes bien choisies. Au-delà de 7 % net, on entre dans le territoire du fort rendement, qui nécessite une analyse rigoureuse des risques associés. Le neuf affiche en moyenne un rendement brut de 3 à 5 %, avec un rendement net autour de 3,5 à 4 %, grâce à des frais de notaire réduits et des garanties légales.
Comment calculer le rendement locatif, pas à pas ?
Les trois formules opérationnelles
Rendement brut (%) = (Loyers annuels / Prix d’acquisition total) × 100
Le prix d’acquisition total inclut le prix de vente, les frais de notaire (2–3 % dans le neuf, 7–8 % dans l’ancien) et les éventuels frais d’agence.
Rendement net (%) = ((Loyers annuels – Charges annuelles non récupérables) / Prix d’acquisition total) × 100
Rendement net-net (%) = ((Loyers annuels – Charges – Impôts sur revenus locatifs) / Prix d’acquisition total) × 100
Charges à déduire pour le calcul net
- Taxe foncière
- Assurance propriétaire non occupant (PNO)
- Frais de gestion locative (généralement 7–10 % des loyers)
- Charges de copropriété non récupérables
- Provision pour travaux et grosses réparations
- Frais de comptabilité (en LMNP réel)
- Vacance locative estimée
Exemple chiffré complet
| Poste | Montant |
|---|---|
| Provision travaux (1 % du prix) | 1 — |
Avec le statut LMNP au régime réel et l’amortissement du bien, la charge fiscale peut être ramenée à zéro pendant plusieurs années, portant le rendement net-net proche du rendement net. En micro-foncier (30 % d’abattement forfaitaire), l’impôt s’applique sur 70 % des loyers, ce qui dégrade sensiblement le net-net pour les investisseurs dans les tranches marginales élevées.
Pour tester la robustesse du calcul, construisez deux variantes : un scénario pessimiste (vacance 10 %, loyer 5 % sous le marché, travaux imprévus +20 %) et un scénario optimiste (pleine occupation, loyer de marché, pas de travaux la première année). Si le rendement net reste positif dans le scénario pessimiste, le projet est solide.
Conseil de pro : Sur la durée de vie d’un actif, les coûts d’exploitation et de maintenance peuvent représenter jusqu’à 75 % du coût total. Ne pas provisionner ces dépenses dès le départ fausse systématiquement l’évaluation du rendement réel.
Quels types de projets atteignent souvent un fort rendement ?
Le tableau ci-dessous présente qualitativement les principales catégories de projets en fonction de leurs caractéristiques clés telles que gestion requise, risques, fiscalité, investissement initial, et liquidité, sans mention chiffrée spécifique.
Quelques précisions s’imposent sur les catégories qui méritent attention.
La colocation reste l’un des leviers les plus puissants pour dépasser 7 % net, à condition de bien sélectionner les colocataires et d’anticiper le turnover. Un appartement de 80 m² loué en colocation à trois étudiants génère souvent 30 à 40 % de loyers supplémentaires par rapport à une location classique, ce qui permet de viser un rendement net supérieur à 7 % dans les meilleurs cas.
Les résidences gérées (étudiantes, seniors) offrent une tranquillité de gestion réelle, mais la dépendance vis-à-vis d’un exploitant est un risque structurel à ne pas minimiser. En pratique, les résidences gérées proposent un rendement net autour de 4 à 6 %, mais vérifier la solidité financière de l’opérateur avant toute signature est essentiel car si celui-ci renégocie le bail commercial à la baisse ou fait défaut, le rendement peut s’effondrer.
Les SCPI résidentielles méritent une distinction importante : elles visent généralement la constitution de patrimoine et la plus-value plutôt que la distribution de revenus élevés. Les SCPI de rendement sont majoritairement orientées immobilier d’entreprise. Pour un investisseur cherchant un flux de revenus régulier et élevé, les SCPI résidentielles pures sont rarement le bon véhicule.
Quels facteurs terrain poussent ou freinent vraiment le rendement ?
L’emplacement micro-local, pas la réputation de la ville
L’erreur classique consiste à raisonner à l’échelle de la ville. Les villes moyennes et les quartiers en mutation offrent souvent des rendements supérieurs aux hypercentres des grandes métropoles, où la sécurité du capital est forte mais le rendement locatif structurellement faible. Ce qui compte : la proximité d’un bassin d’emploi, d’une université ou d’un pôle de santé, et la tension locative réelle mesurée par le délai moyen de relocation.
La vacance locative, premier destructeur de rendement
Un taux de vacance de 5 % réduit mécaniquement le rendement net d’environ 0,3 à 0,5 point selon le niveau de loyer. Pour estimer l’impact de la vacance sur votre projet, consultez les données locales de l’ANIL ou des agences immobilières de la zone, et intégrez systématiquement une hypothèse de vacance dans vos calculs, même pour les marchés tendus.
Les travaux comme levier de rendement
Une rénovation ciblée (cuisine, salle de bain, isolation) permet souvent d’augmenter le loyer de 10 à 20 % tout en améliorant la performance énergétique du bien. Un logement classé D ou E se loue moins cher et plus difficilement qu’un bien rénové en C ou B, et les nouvelles réglementations sur les passoires thermiques renforcent cette tendance. Le coût des travaux doit être intégré dans le prix d’acquisition total pour ne pas surestimer le rendement.
Les frais récurrents souvent sous-estimés
- Taxe foncière : variable selon la commune, elle peut représenter l’équivalent d’un à deux mois de loyer
- Charges de copropriété non récupérables : à vérifier dans les procès-verbaux d’assemblée générale
- Assurance PNO et garantie loyers impayés (GLI) : comptez 2 à 4 % des loyers annuels
- Frais de gestion externalisée : 7 à 10 % des loyers, mais souvent rentables pour préserver le rendement net sur la durée
Conseil de pro : Demandez systématiquement les trois derniers relevés de charges et les deux derniers PV d’assemblée générale avant toute offre d’achat. Les travaux votés mais non encore réalisés sont une charge future certaine qui ne figure pas dans le prix affiché.
Fiscalité en France : quel régime choisit vraiment le rendement net-net ?
Le choix du régime fiscal est souvent la décision qui fait basculer un projet de « correct » à « vraiment performant ». Voici une comparaison directe des principaux régimes applicables en France.
| Régime | Revenus concernés | Abattement / déduction | Amortissement | Adapté pour |
|---|---|---|---|---|
| Micro-foncier | Location nue | 30 % forfaitaire | Non | Faibles charges, revenus < —/an |
| Régime réel foncier | Location nue | Charges réelles déductibles | Non | Charges élevées, travaux importants |
| LMNP micro-BIC | Location meublée | Abattement forfaitaire important | Non | Revenus limités, gestion simple |
| LMNP régime réel | Location meublée | Charges réelles + amortissement | Oui (bien + mobilier) | Projets avec fort potentiel d’amortissement |
Le LMNP au régime réel est le régime le plus puissant pour les projets à fort rendement. L’amortissement comptable du bien (généralement sur 25 à 40 ans) et du mobilier (5 à 10 ans) permet de créer un déficit comptable qui efface l’imposition sur les loyers pendant de nombreuses années, sans impacter la trésorerie. Un bien acheté 150 000 € peut générer 4 000 à 5 000 € d’amortissement annuel, neutralisant une grande partie des revenus locatifs imposables.
Le régime réel foncier (location nue) est pertinent lorsque les charges réelles dépassent 30 % des loyers, notamment en cas de travaux importants. Le déficit foncier créé est imputable sur le revenu global dans la limite de 10 700 € par an, ce qui peut générer une économie fiscale significative pour les contribuables dans les tranches marginales élevées.
Le micro-foncier convient aux petits patrimoines avec peu de charges. Sa simplicité est réelle, mais il devient pénalisant dès que les charges réelles dépassent 30 % des loyers ou que l’investisseur est dans une tranche marginale élevée.
La décision entre LMNP et location nue dépend aussi du projet lui-même : un bien meublé se loue généralement plus cher (10 à 20 % de prime sur le loyer) mais génère plus de turnover et de frais de remise en état.
Cet article est une information générale. Pour votre situation personnelle, consultez un expert-comptable ou un conseiller fiscal.
Financement, coûts à prévoir et calendrier d’un projet rentable
Les postes de coûts à intégrer dès l’étude
Un projet résidentiel à fort rendement ne se construit pas sur le prix d’achat seul. La rentabilité réelle d’un projet intègre l’ensemble des coûts jusqu’à la première mise en location.
- Prix d’achat : négocier en dessous du prix de marché est le levier le plus direct sur le rendement
- Frais de notaire : 2–3 % dans le neuf, 7–8 % dans l’ancien, à intégrer dans le dénominateur du calcul
- Travaux de rénovation : obtenir trois devis, majorer de 15 % pour les imprévus
- Frais de financement : frais de dossier bancaire, garantie (caution ou hypothèque), assurance emprunteur
- Frais de mise en marché : honoraires d’agence à la location, frais de publicité, état des lieux
- Provisions initiales : constituer une réserve de trésorerie couvrant 3 à 6 mois de charges sans locataire
L’effet de levier du crédit
Financer 80 % du projet à crédit amplifie mécaniquement le rendement sur fonds propres. Si un bien génère 6 % de rendement net et que le crédit coûte 3,5 %, l’écart positif de 2,5 % s’applique à l’ensemble du capital emprunté. Cet effet de levier fonctionne dans les deux sens : si les taux montent ou si le rendement baisse, la pression sur la trésorerie s’intensifie. La durée du crédit (20 ou 25 ans) allonge l’horizon de rentabilité mais réduit la mensualité et améliore le cash-flow mensuel.
Calendrier type d’un projet
Le cycle de vie d’un projet locatif suit généralement quatre phases :
- Acquisition (1 à 3 mois) : compromis, financement, acte notarié
- Travaux (1 à 4 mois selon l’ampleur) : phase critique pour le budget et le calendrier
- Commercialisation (2 à 6 semaines) : annonces, visites, sélection du locataire
- Mise en location : état des lieux, remise des clés, premier loyer
La période entre l’acte notarié et le premier loyer encaissé représente une vacance structurelle à financer. Sur un projet avec travaux, comptez 4 à 6 mois sans revenus locatifs, ce qui pèse sur le rendement de la première année.
TRI et VAN : les indicateurs qui tranchent vraiment
Le rendement locatif brut ou net est un indicateur statique. Il ne tient pas compte de la valeur temps de l’argent, de la durée de détention, ni de la revente. Le TRI (taux de rendement interne) et la VAN (valeur actuelle nette) corrigent ces limites.
Le TRI mesure le taux d’actualisation qui annule la VAN du projet, c’est-à-dire le rendement annualisé sur l’ensemble de la durée de détention, flux de trésorerie et prix de revente inclus. Un TRI supérieur au coût moyen pondéré du capital indique une création de valeur. En pratique, un TRI de 8 % sur 10 ans pour un projet financé à 3,5 % signale un projet solide.
La VAN exprime en euros la richesse créée par le projet par rapport à un placement alternatif au même taux d’actualisation. Une VAN positive confirme que le projet crée de la valeur ; une VAN négative, même avec un rendement brut attractif, signale que le projet ne couvre pas son coût du capital.
Mini-exemple de calcul TRI/VAN
Sur cet exemple, le TRI ressort à environ 6,5 % et la VAN à un taux d’actualisation de 4 % est positive, validant la viabilité du projet. Ces chiffres sont illustratifs et dépendent des hypothèses retenues.
Analyse de sensibilité : pourquoi c’est décisif
Un projet à fort rendement théorique peut basculer en VAN négative dès une faible variation des hypothèses. Testez systématiquement trois variables :
- Taux de vacance : +5 points de vacance réduisent le TRI d’environ 0,5 à 1 point
- Variation des loyers : une baisse de 10 % des loyers sur la durée de détention dégrade significativement la VAN
- Coûts de travaux : un dépassement de 20 % sur les travaux initiaux peut réduire le TRI de 1 à 2 points
Conseil de pro : Demandez un rapport d’analyse d’investissement formalisé avant toute acquisition significative. Un rapport professionnel présente le rendement sous plusieurs scénarios (optimiste, médian, prudent) et compare la performance du projet à la moyenne de la zone, ce qui est indispensable pour négocier le prix ou convaincre un banquier.
Quels risques guettent un projet à fort rendement ?
Un rendement élevé est toujours la contrepartie d’un risque plus élevé. Identifier ces risques avant l’acquisition, c’est se donner les moyens de les gérer.
Surestimation des loyers : le piège le plus fréquent. Le loyer affiché par le vendeur ou le promoteur est souvent le loyer espéré, pas le loyer de marché vérifié. Croisez toujours les données DVF (Demandes de valeurs foncières) avec les estimations de l’ANIL ou des agences locales avant de valider vos hypothèses.
Sous-estimation des travaux : un devis unique n’est jamais suffisant. Les surprises structurelles (toiture, plomberie, électricité) peuvent doubler le budget initial et effacer plusieurs années de rendement. La provision de 15 % sur le budget travaux est un minimum, pas un luxe.
Dépendance à un exploitant (résidences gérées) : si l’exploitant renégocie le bail commercial ou cesse son activité, le propriétaire se retrouve avec un bien difficile à louer en direct, souvent situé dans une zone peu adaptée à la location classique. Vérifiez le taux de remplissage actuel de la résidence, la durée restante du bail et la solidité financière de l’opérateur.
Régulation locale des loyers : dans les zones soumises à l’encadrement des loyers (Paris, Lyon, Bordeaux, Lille, entre autres), le loyer maximum légal peut être inférieur au loyer de marché que vous aviez anticipé. Vérifiez systématiquement si le bien est concerné avant de valider vos hypothèses de rendement.
Mesures de mitigation pratiques : souscrire une assurance loyers impayés (GLI), constituer une réserve de trésorerie équivalant à 3 mois de charges, externaliser la gestion à un professionnel pour réduire la vacance et les impayés, et inclure une clause de renégociation dans tout bail commercial avec un exploitant.
Comment évaluer rapidement un projet résidentiel à fort rendement ?
Questions à poser au vendeur ou au promoteur
- Quel est le loyer de marché retenu, et sur quelle source est-il basé ?
- Quel est l’historique d’occupation des 24 derniers mois ?
- Quels travaux ont été réalisés ces 5 dernières années, et lesquels sont à prévoir ?
- Quel est le montant exact de la taxe foncière et des charges de copropriété non récupérables ?
- Y a-t-il des travaux votés en assemblée générale non encore réalisés ?
Documents à demander impérativement
Les diagnostics techniques (DPE, amiante, plomb, électricité), les trois derniers relevés de charges, les deux derniers PV d’assemblée générale, le bail en cours et les quittances de loyer, ainsi qu’une estimation fiscale selon le régime envisagé.
Calculs rapides à faire sur place
Calculez le rendement brut approximatif en divisant les loyers annuels par le prix demandé (frais inclus). Si ce chiffre est inférieur à 5 %, le projet ne peut atteindre 7 % net qu’avec des charges exceptionnellement faibles, ce qui est rare. Estimez la vacance probable en consultant le délai moyen de relocation dans la zone (données agences locales ou ANIL). Pour les travaux, un coût de 800 à 1 —/m² pour une rénovation complète est un ordre de grandeur courant en France, à ajuster selon la région et l’état du bien.
Quand arrêter l’analyse et demander un rapport
Si l’écart entre votre scénario optimiste et votre scénario prudent dépasse 2 points de rendement net, ou si le TRI pessimiste tombe sous le coût de votre financement, demandez un rapport d’évaluation locative avant d’aller plus loin. Un rapport formalisé est aussi un outil de négociation : il objective le prix d’achat et sécurise le dossier bancaire.
Points clés
Un projet résidentiel à fort rendement repose sur trois leviers simultanés : un prix d’achat maîtrisé, une fiscalité optimisée (LMNP réel en priorité) et une gestion locative qui maintient la vacance au minimum.
| Point | Détails |
|---|---|
| Seuil de fort rendement | Un rendement net supérieur à 7 % est exceptionnel en France ; dans le neuf, le rendement net moyen se situe autour de 3,5 à 4 %, tandis que certains projets optimisés en colocation ou sur des niches spécifiques peuvent viser ce seuil élevé. |
| Calcul net-net indispensable | Intégrez charges, fiscalité et vacance dans le calcul : le brut peut surestimer la performance réelle de 2 à 4 points. |
| LMNP réel, levier fiscal majeur | L’amortissement comptable en LMNP réel peut neutraliser l’imposition sur les loyers pendant plusieurs années. |
| TRI supérieur au coût du capital | Un TRI supérieur au taux de votre crédit valide la création de valeur ; la VAN positive confirme la viabilité. |
| Analyse de sensibilité obligatoire | Testez vacance, loyers et travaux en scénario pessimiste avant toute décision d’acquisition. |
Ce que les chiffres ne disent pas toujours
Il y a une chose que j’observe régulièrement dans les dossiers d’investissement : le rendement affiché est presque toujours calculé dans les meilleures conditions possibles. Loyer plein, zéro vacance, travaux au devis le plus bas, régime fiscal optimal supposé acquis. Le résultat est séduisant sur le papier et rarement reproductible dans la réalité des premières années.
Le vrai problème n’est pas que les investisseurs manquent d’information. C’est qu’ils reçoivent des chiffres construits pour convaincre, pas pour piloter. Un rendement brut de 8 % peut cacher un rendement net-net de 3,5 % une fois la taxe foncière, la vacance structurelle et les travaux de remise en état intégrés. J’ai vu des projets en colocation afficher 9 % brut se retrouver à 4 % net après deux ans de turnover intensif et de réparations répétées.
Ce qui change la donne, c’est la rigueur du suivi opérationnel après l’acquisition. Un taux d’occupation maintenu à 95 % plutôt que 85 % sur un immeuble de 10 logements représente l’équivalent d’un loyer mensuel supplémentaire chaque année. C’est là que la qualité de la gestion locative se traduit directement en rendement réel, et non en rendement théorique.
La plateforme de Linqimmobilier est conçue précisément pour combler cet écart : données financières en temps réel, suivi des taux d’occupation, alertes sur les impayés et coordination des interventions 24/7. Pour les développeurs et constructeurs qui veulent que leurs projets tiennent leurs promesses de rendement dès la mise en marché, c’est le type d’accompagnement qui fait la différence entre une projection et un résultat.
Sources utiles pour approfondir votre analyse
Les références ci-dessous ont été utilisées pour construire cet article. Elles constituent un point de départ solide pour vérifier les hypothèses et approfondir chaque dimension d’un projet résidentiel rentable.
| Source | Utilité principale |
|---|---|
| Altus Group — Étude de faisabilité immobilière | Méthodologie complète d’analyse de faisabilité, TRI, VAN et analyse de sensibilité |
| Lescalculateurs.fr — Frais de notaire neuf vs ancien | Comparatif des frais d’acquisition selon le type de bien |
| Investimmoclub — TRI et VAN en immobilier | Explication pratique du TRI et de la VAN appliqués à l’investissement locatif |
| Decla.fr — LMNP, coliving, colocation | Aspects fiscaux et de gestion des principales formules de location meublée |
| SCPI-invest.fr — SCPI de rendement vs SCPI fiscales | Distinction entre véhicules SCPI selon l’objectif rendement ou patrimoine |
| Manda.fr — Villes à fort rendement locatif | Données de marché sur les villes françaises les plus performantes en rendement |
| Expert-d-assures.fr — Programme neuf 2026 | Rendements moyens du neuf et avantages comparatifs |
| Cataneo — Rendement locatif : définition et calcul | Clarification des notions rendement vs rentabilité globale |
| Vefalead — Rentabilité projet immobilier neuf | Méthodologie de calcul intégrant coûts fonciers, construction et provisions |
| Valoris Immo — Exemple de rapport d’analyse locative | Modèle de rapport multi-scénarios pour négociation et financement |
| Linqimmobilier — Stratégie location projet résidentiel | Guide opérationnel pour optimiser la mise en marché et le rendement locatif |
Pour aller plus loin dans l’évaluation de votre projet, les guides opérationnels de Linqimmobilier couvrent le suivi de la rentabilité locative en temps réel et les étapes de mise en marché d’un immeuble locatif. Si votre analyse révèle un écart important entre scénarios, un expert en évaluation immobilière ou un expert-comptable spécialisé en LMNP sera le meilleur interlocuteur pour valider vos hypothèses avant l’acquisition.