
Cinq chiffres suffisent pour juger un immeuble à revenus : le revenu net d’exploitation (RNE), le taux global d’actualisation (TGA, ou cap rate), le multiplicateur du revenu brut (MRB), le cashflow et le rendement sur mise de fonds (cash-on-cash). L’ordre d’analyse compte autant que les formules : on prépare d’abord les données de revenus et de dépenses, on calcule le RNE, puis on compare TGA et MRB avant de modéliser le cashflow réel après financement. C’est cette séquence, et non un seul ratio isolé, qui révèle si un immeuble mérite votre argent.
En bref:
- Un taux global d’actualisation inférieur à 6 % est généralement acceptable dans la majorité des marchés, sauf en zone touristique ou très recherchée où il peut descendre en dessous de 4 %.
- Le calcul du cashflow doit prendre en compte uniquement l’exploitation, sans inclure le paiement hypothécaire, pour éviter de fausser la rentabilité réelle.
- Un cash-on-cash compris entre 6 % et 10 % reflète une rentabilité saine en fonction des standards québécois, mais doit être croisé avec le taux d’intérêt hypothécaire pour éviter un levier négatif.
- La modélisation du cashflow après financement doit tester aussi les scénarios de hausse des taux d’intérêt ou de vacance doublée pour mieux évaluer la marge de sécurité.
- L’usage d’un tableau de bord immobilier en temps réel facilite le suivi dans la durée, permettant d’anticiper les écarts et de prendre des décisions rapides pour optimiser la gestion et la rentabilité.
Table des matières
- Comment préparer les données avant de calculer vos indicateurs financiers immeuble
- Le revenu net d’exploitation, la base de tout calcul de rentabilité
- Comment interpréter le TGA et le MRB pour juger un immeuble ?
- Cashflow et cash-on-cash : que reste-t-il vraiment dans vos poches ?
- Rendement total, VAN et TRI : voir plus loin que l’année un
- Un exemple chiffré complet, du prix d’achat au rendement final
- Pourquoi le financement peut détruire la rentabilité d’un immeuble ?
- Comment un tableau de bord immobilier facilite le suivi de ces indicateurs ?
- Perspective de l’auteur : ce qui compte vraiment en 2026
- Confiez le suivi de vos indicateurs financiers à une équipe qui gère déjà vos immeubles
- Sources
- Questions fréquentes
Comment préparer les données avant de calculer vos indicateurs financiers immeuble
Avant tout calcul d’indicateur financier immeuble, il faut distinguer deux notions souvent confondues. Le revenu brut potentiel correspond à ce que rapporterait l’immeuble si toutes les unités étaient louées à 100 % en permanence. Le revenu brut effectif, lui, retire la vacance réelle et les pertes locatives observées ou anticipées.
Côté dépenses, seules les charges d’exploitation entrent dans le calcul :
- Taxes municipales et scolaires
- Assurances du bâtiment
- Entretien courant, conciergerie, déneigement
- Frais de gestion (souvent entre 4 % et 8 % des revenus)
- Provisions pour réparations majeures (toiture, systèmes mécaniques)
Le paiement hypothécaire, lui, n’entre jamais dans les dépenses d’exploitation. Pour estimer rapidement la vacance sur un marché donné, on consulte les statistiques locales de location plutôt que de deviner ; les ressources et statistiques de la SCHL publient des taux par secteur qui évitent bien des surprises.
Le revenu net d’exploitation, la base de tout calcul de rentabilité
Le revenu net d’exploitation se calcule ainsi : RNE = revenus bruts effectifs − dépenses d’exploitation, avant tout paiement de dette. Ce chiffre neutralise volontairement le financement, ce qui permet de comparer deux immeubles achetés par des acheteurs différents, l’un comptant et l’autre à crédit, sur une base identique. C’est justement ce RNE qui sert de numérateur pour calculer le TGA.
Trois erreurs reviennent sans cesse dans les calculs amateurs :
- Inclure le paiement hypothécaire dans les dépenses, ce qui gonfle artificiellement les charges et fausse tous les ratios en aval.
- Oublier les provisions pour réparations majeures, ce qui fait paraître un immeuble plus rentable qu’il ne l’est réellement.
- Mal catégoriser certaines dépenses en capital plutôt qu’en exploitation, ou l’inverse.
Conseil de pro : Reprenez toujours les trois dernières années de relevés de charges réelles plutôt que le proforma du vendeur. Un rapport financier d’immeuble locatif bien lu révèle souvent des dépenses lissées ou sous-évaluées.
Comment interpréter le TGA et le MRB pour juger un immeuble ?
Le taux global d’actualisation, ou cap rate, se calcule en divisant le RNE par le prix d’achat. Il représente le rendement théorique qu’obtiendrait un acheteur payant comptant, sans effet du financement. Plus le TGA est élevé, plus le prix payé est faible par rapport au revenu généré, toutes choses égales par ailleurs.
Le multiplicateur du revenu brut, lui, se calcule en divisant le prix d’achat par les revenus bruts annuels. C’est un filtre de dégrossissage, pas un outil de décision finale.
- TGA : sous 4 % sur les marchés premium très recherchés, entre 4 % et 6 % jugé acceptable sur la plupart des marchés.
- MRB : une cible sous 15 est généralement considérée comme raisonnable.
- Les deux ratios doivent toujours être croisés, jamais utilisés seuls.
Selon Analysimmo, les seuils de MRB et de TGA varient fortement d’un marché à l’autre au Québec, si bien qu’un cap rate de 5 % peut être excellent en région et médiocre en centre urbain. C’est le piège classique du MRB : deux immeubles avec un MRB identique peuvent avoir des structures de charges radicalement différentes, donc des RNE très éloignés.
Cashflow et cash-on-cash : que reste-t-il vraiment dans vos poches ?
Le TGA ignore le financement. Le cashflow, lui, le remet au centre du calcul. La formule est simple : cashflow = RNE − paiements hypothécaires (capital et intérêts). C’est ici qu’on distingue le cashflow brut, avant impôts, du cashflow net, une fois les obligations fiscales soustraites.
Pour savoir si votre mise de fonds travaille bien, on calcule le rendement sur mise de fonds :
- Additionnez le cashflow annuel généré par l’immeuble.
- Divisez ce montant par votre investissement initial (mise de fonds, frais de notaire, rénovations de démarrage).
- Multipliez par 100 pour obtenir un pourcentage.
D’après les repères observés au Québec, un cashflow de 150 $ à 300 $ par porte par mois est considéré comme sain, et un cash-on-cash entre 6 % et 10 % constitue une fourchette de référence intéressante. Ces chiffres bougent vite dès qu’un taux hypothécaire grimpe d’un point ou que la vacance passe de 2 % à 5 %, d’où l’intérêt de toujours tester ces deux scénarios avant de signer.
Conseil de pro : Ne vous fiez jamais au cashflow de l’année un seul. Projetez-le sur trois scénarios : taux stable, hausse de 1 point, vacance doublée. Notre guide sur le flux de trésorerie locatif détaille la méthode pas à pas.
Rendement total, VAN et TRI : voir plus loin que l’année un
Le cashflow annuel ne raconte qu’une partie de l’histoire. Le rendement total additionne trois sources de gain : le cashflow encaissé, le remboursement de capital hypothécaire (qui augmente votre équité) et l’appréciation de la valeur de l’immeuble dans le temps.
Pour comparer plusieurs scénarios d’achat ou de revente sur plusieurs années, deux mesures financières prennent le relais :
- La valeur actualisée nette (VAN) ramène tous les flux futurs à leur valeur d’aujourd’hui, en tenant compte du coût de l’argent dans le temps.
- Le taux de rendement interne (TRI) identifie le taux de croissance annualisé qui rend cette VAN égale à zéro, ce qui permet de comparer un immeuble à un autre placement.
Ces deux mesures deviennent utiles surtout pour un horizon de détention de cinq ans et plus, ou quand vous comparez un immeuble à revenus contre un autre type de placement.
Un exemple chiffré complet, du prix d’achat au rendement final
Prenons un huit logements acheté 1 200 000 $ avec une mise de fonds de 300 000 $ (25 %) et un solde hypothécaire financé sur 25 ans à un taux de 5,5 %. Les dépenses d’exploitation totalisent 38 400 $ (taxes, assurances, entretien, gestion, provisions).
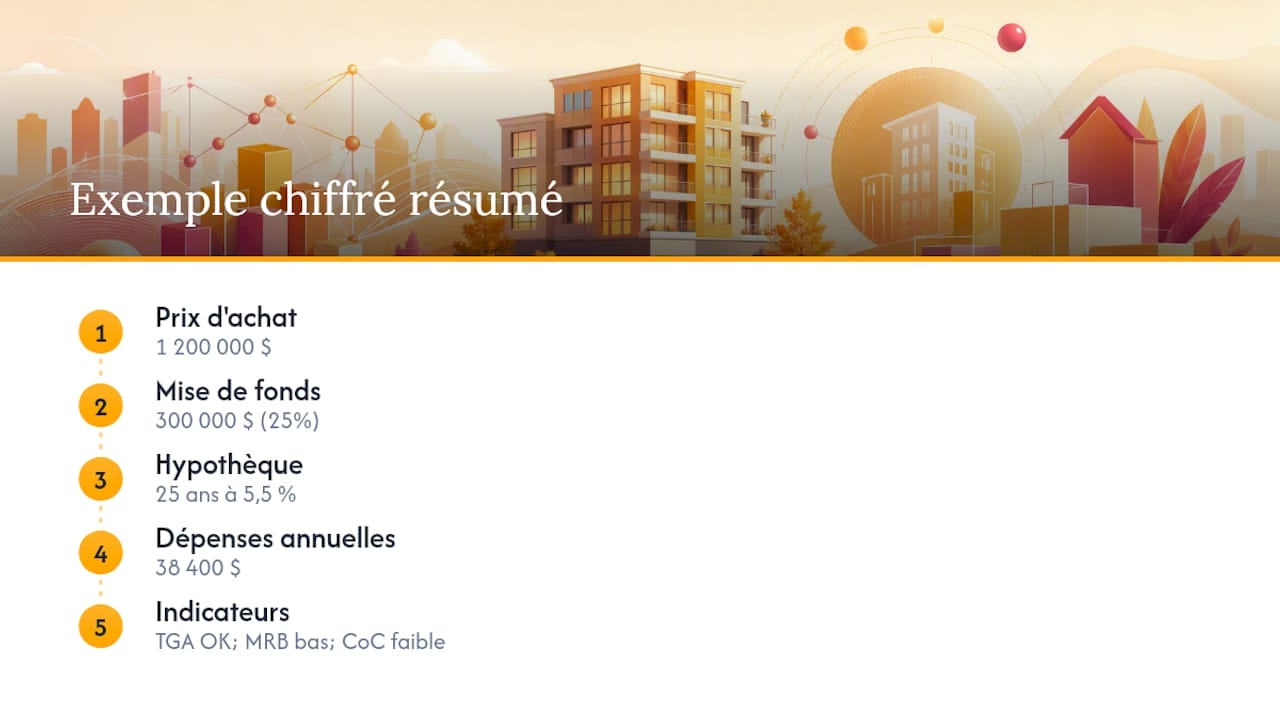
Le TGA se situe dans une fourchette acceptable, et le MRB est inférieur à un seuil couramment visé. Cependant, le cash-on-cash révèle une rentabilité sur mise de fonds faible, proche de celle d’un compte épargne. C’est exactement ce type d’écart qu’un processus d’évaluation structuré permet de détecter avant l’offre d’achat, pas après.
Pourquoi le financement peut détruire la rentabilité d’un immeuble ?
L’erreur la plus coûteuse consiste à s’arrêter au TGA ou au MRB sans jamais modéliser le cashflow réel après financement. Un immeuble avec un excellent cap rate peut devenir un gouffre financier si le taux d’intérêt appliqué dépasse ce même cap rate.
- Vérifiez systématiquement si le coût de votre dette est supérieur ou inférieur au TGA de l’immeuble : quand la dette coûte plus cher que le rendement intrinsèque, l’emprunt crée un levier négatif qui aggrave la perte à chaque dollar emprunté.
- Testez un scénario de hausse de taux de 1 à 2 points sur votre renouvellement hypothécaire, une précaution simple mais souvent négligée.
- Simulez une vacance doublée par rapport à votre hypothèse de base pour voir si le cashflow reste positif.
Conseil de pro : Un immeuble qui ne tolère aucune hausse de taux ni aucune vacance supplémentaire sans devenir déficitaire n’a pas de marge de sécurité. Recalculez toujours vos indicateurs financiers immeuble avec ces deux stress tests avant de finaliser un financement.
Comment un tableau de bord immobilier facilite le suivi de ces indicateurs ?
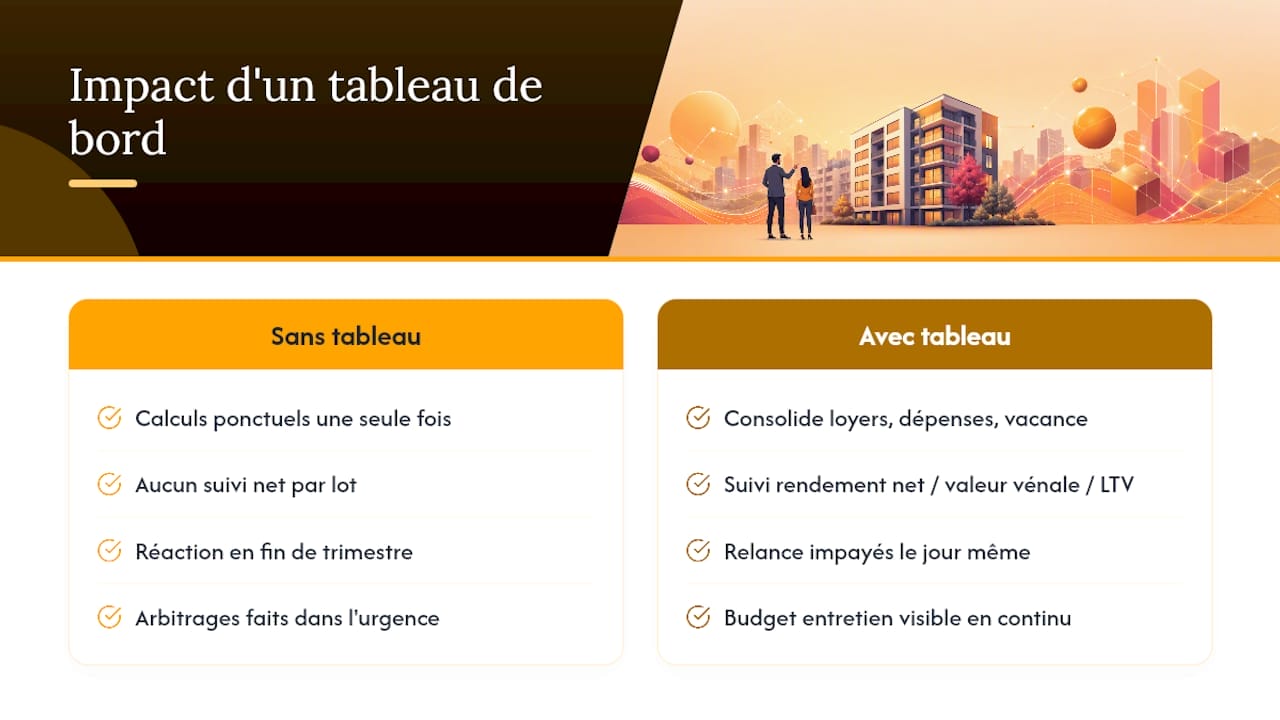
Calculer ces ratios une fois à l’achat ne suffit pas : un tableau de bord immobilier qui consolide loyers encaissés, dépenses réelles et vacance en continu transforme la gestion passive en pilotage actif. Les logiciels de pilotage patrimonial permettent notamment de suivre le rendement net par lot, la valeur vénale actualisée et le ratio prêt-valeur, et de repérer un immeuble sous-performant avant qu’il ne pèse sur l’ensemble du portefeuille.
Certaines plateformes de reporting fonctionnent dans cette logique : accès en temps réel aux données financières et opérationnelles de chaque immeuble, avec service d’urgence disponible 24/7 pour les locataires. Concrètement, un gestionnaire qui voit apparaître un écart entre loyers prévus et loyers encaissés peut relancer un impayé le jour même, plutôt qu’à la fin du trimestre. Le même principe s’applique à la priorisation des travaux : un budget entretien visible en continu évite les arbitrages faits dans l’urgence.
Perspective de l’auteur : ce qui compte vraiment en 2026
La tendance à multiplier les tableurs isolés n’a plus de sens. Priorisez le cashflow et les tests de sensibilité au taux, centralisez vos indicateurs dans un seul tableau de bord, et gardez les mesures avancées comme le TRI pour les décisions de détention longue.
— Fred
Confiez le suivi de vos indicateurs financiers à une équipe qui gère déjà vos immeubles
Calculer le RNE, le TGA et le cashflow une fois par trimestre dans un fichier Excel, c’est gérable pour un duplex. Pour un immeuble de 20 logements ou un portefeuille en croissance, c’est une source d’erreurs et de temps perdu que la plupart des propriétaires découvrent trop tard, souvent au moment du renouvellement hypothécaire. Certaines entreprises proposent de prendre en charge la gestion financière et opérationnelle au quotidien, avec des rapports actualisés en continu plutôt qu’un bilan annuel figé.
Notre équipe accompagne aussi bien les propriétaires établis que les développeurs qui cherchent à maximiser l’occupation dès la livraison d’un nouveau bâtiment, à travers tout le cycle de vie d’un projet immobilier locatif. Si vous voulez voir concrètement comment notre plateforme de gestion locative en temps réel traduit ces indicateurs en décisions rapides, demandez une évaluation personnalisée de votre immeuble dès aujourd’hui.
Sources
Pour approfondir les définitions et seuils, consultez les ressources et statistiques de la SCHL pour les repères nationaux, ainsi que notre propre guide sur le suivi de la rentabilité locative pour la mise en pratique.
- CK‑12 — Comment déterminer le taux de capitalisation
- Analysimmo — Indicateurs de rentabilité immeuble Québec
- Boussole Finance — Rentabilité d’un immeuble à revenus : le guide
- Brik — Piloter mon patrimoine immobilier en ligne
Questions fréquentes
Quels sont les indicateurs financiers d’un immeuble à revenus ?
Les cinq indicateurs essentiels sont le revenu net d’exploitation, le TGA (cap rate), le multiplicateur du revenu brut, le cashflow et le rendement sur mise de fonds (cash-on-cash), utilisés en combinaison plutôt qu’isolément.
Quels sont les principaux ratios financiers à calculer ?
Au-delà des cinq indicateurs de base, on ajoute souvent le taux de vacance, le ratio prêt-valeur et le rendement total (cashflow, remboursement de capital et appréciation) pour une vue complète.
Quels sont les trois indicateurs les plus utilisés pour une première évaluation ?
Pour un premier tri rapide, la plupart des investisseurs commencent par le MRB, le TGA et le cashflow avant d’approfondir avec le cash-on-cash et le RNE détaillé.
Que sont les KPI financiers en gestion immobilière ?
Ce sont les mesures chiffrées qui traduisent la performance réelle d’un immeuble : revenus effectifs, dépenses d’exploitation, taux de vacance, rendement net par lot et cashflow disponible après financement.
Comment le taux de vacance influence-t-il ces indicateurs ?
Une hausse de la vacance réduit directement le revenu brut effectif, ce qui fait chuter le RNE, le TGA et le cashflow en cascade, d’où l’intérêt de toujours tester un scénario de vacance plus élevée que la moyenne historique.