
Un gestionnaire d’immeuble mandaté prend en charge la réponse d’urgence, coordonne l’extraction et la déshumidification rapidement, documente le sinistre pour l’assureur et assure le suivi nécessaire pour éviter la moisissure. L’objectif reste double : limiter les dégâts matériels et protéger les occupants, tout en gardant une trace complète de chaque étape grâce à une plateforme de suivi financier et à un réseau de partenaires.
En bref:
- Le gestionnaire coupe l’eau, photographie les lieux avant tout déplacement et déclare immédiatement le sinistre à l’assureur pour étayer la réclamation.
- L’extraction doit commencer dans les 24 à 48 heures; un remédiateur spécialisé s’impose si l’eau est contaminée ou si la moisissure dépasse environ trois mètres carrés.
- Le propriétaire n’est pas tenu de choisir l’entrepreneur recommandé par l’assureur, mais doit faire valider un devis détaillé avant de signer.
- En copropriété, le syndicat répond généralement des parties communes, tandis que chaque copropriétaire assume les dommages touchant son unité privative.
- Une réduction ou une suspension temporaire du loyer peut s’appliquer si le logement devient inutilisable; son montant dépend des dommages et de leur durée.
Table des matières
- Checklist d’urgence : que faire dans les premières heures
- Extraction, déshumidification et seuils d’escalade technique
- Coordination avec l’assureur, l’entrepreneur et suivi financier
- Prévention de la moisissure et sécurité des occupants
- Comment choisir un mandataire pour gérer un dégât d’eau
- Analyser la cause du sinistre pour éviter qu’il se reproduise
- Obligations légales en copropriété, syndic et bail locatif
- Communiquer avec les résidents pendant le sinistre
- Effets sur les baux : réduction ou suspension de loyer
- Soutenir les occupants affectés au-delà des réparations
- Vérifier la conformité des réparations sur le long terme
- Ce que l’expérience opérationnelle nous apprend sur ces sinistres
- Confiez-nous la gestion de votre prochain sinistre d’eau
- Questions fréquentes
- Sources
Checklist d’urgence : que faire dans les premières heures
Les premières heures déterminent l’ampleur réelle du sinistre. Un gestionnaire expérimenté suit une séquence précise plutôt que d’improviser face à l’urgence.
- Couper l’alimentation en eau à la source dès que l’accès est possible et sécuriser physiquement la zone touchée avec une alarme inondation.
- Déclencher l’intervention 24/7 : contacter simultanément un plombier et une équipe de remédiation spécialisée.
- Documenter la scène avec des photos, des vidéos et un journal horodaté avant tout déplacement d’objets ou de débris.
- Informer l’assureur dès que possible, car la plupart des assureurs maintiennent un service de réclamation disponible en continu, ce qui accélère la prise en charge.
- Isoler les zones humides et déplacer les biens non touchés pour éviter une contamination croisée.
Un plan d’urgence d’immeuble établi en amont rend chacune de ces étapes beaucoup plus rapide à exécuter, car les contacts et les rôles sont déjà définis.
Conseil de pro : gardez une liste de contacts d’urgence (plombier, remédiateur, assureur) affichée dans le bureau de gestion et partagée avec l’équipe de nuit.
Extraction, déshumidification et seuils d’escalade technique
Le délai de séchage conditionne tout le reste du sinistre. Selon Santé Canada, l’extraction et la déshumidification doivent commencer dans les 24 à 48 heures suivant l’incident pour limiter les risques structurels et la croissance de moisissures, et la documentation dès les premières heures reste essentielle pour soutenir la réclamation.
L’extraction et le séchage dans les 24 à 48 heures constituent le facteur déterminant pour éviter une contamination fongique durable, selon Santé Canada.
Les équipes mobilisent généralement :
- Des pompes submersibles pour retirer l’eau stagnante en surface.
- Des ventilateurs industriels pour accélérer la circulation d’air dans les matériaux humides.
- Des déshumidificateurs à condensation ou à dessiccation selon le volume d’air à traiter.
- Des relevés d’humidité quotidiens sur les matériaux poreux pour suivre la progression du séchage.
Les gestionnaires consignent les relevés dans un rapport journalier qui sert à la fois de preuve pour l’assureur et de critère objectif pour autoriser la remise en service des lieux. Un article complémentaire détaille comment réagir en 24 à 48 heures pour prévenir la moisissure.
L’escalade vers un remédiateur certifié devient nécessaire dans certains cas précis : contact avec de l’eau noire (eaux usées ou contaminées), surface de moisissure visible dépassant une surface importante, ou infiltration dans des cavités murales fermées où le séchage standard ne suffit pas. Dans ces situations, l’intervention d’un spécialiste formé selon les normes IICRC ou équivalentes devient la norme de prudence plutôt que l’exception.
Coordination avec l’assureur, l’entrepreneur et suivi financier
La rapidité de déclaration conditionne la rapidité du remboursement. L’Insurance Bureau of Canada recommande de signaler le sinistre immédiatement, car un retard de déclaration ralentit systématiquement le traitement du dossier.
Le choix de l’entrepreneur appartient au propriétaire ou au gestionnaire mandaté. Selon l’IBC, rien n’oblige à utiliser un fournisseur recommandé par l’assureur, mais coordonner l’estimation avec l’expert en sinistre avant de signer reste essentiel pour garantir la prise en charge complète des travaux.
- Obtenir un devis écrit détaillé avant toute signature de contrat.
- Faire valider l’estimation par l’expert en sinistre pour éviter les dépassements non couverts.
- Suivre les acomptes, factures et rapports dans un tableau accessible aux parties concernées.
- Conserver chaque pièce justificative pour la réclamation, y compris les frais de relogement temporaire quand ils s’appliquent.
Un gestionnaire qui pilote cette coordination avec une plateforme de suivi financier évite certaines frictions entre propriétaire, assureur et entrepreneur, chacun gardant une visibilité sur l’état du dossier.
Prévention de la moisissure et sécurité des occupants
L’eau issue d’une infiltration ou d’un refoulement doit être traitée comme potentiellement contaminée, même quand son origine semble anodine. Les guides du CCOHS recommandent l’isolement de la zone et le port d’équipement de protection individuelle pour éviter la dispersion de contaminants vers les espaces sains.
- Isoler la zone touchée avec des barrières physiques avant tout retrait de matériaux.
- Utiliser une pression d’air négative lorsque la surface contaminée est étendue, afin de limiter la dispersion des spores.
- Faire appel à un remédiateur professionnel quand la surface dépasse environ trois mètres carrés, quand l’eau est contaminée ou quand des occupants rapportent des symptômes respiratoires.
- Planifier une inspection post-remédiation avant de considérer les lieux comme remis en état.
Conseil de pro : demandez systématiquement un rapport de fin de chantier incluant les relevés d’humidité finaux, pas seulement une facture de travaux.
Comment choisir un mandataire pour gérer un dégât d’eau
Le choix du gestionnaire change radicalement la vitesse et la qualité de la réponse en cas de sinistre. Quelques critères permettent de trier rapidement les candidats sérieux.
- Vérifier l’existence d’un protocole d’intervention 24/7 documenté, pas seulement une promesse verbale.
- Demander les délais moyens observés entre l’appel et l’arrivée d’une équipe d’extraction.
- S’informer sur le réseau de partenaires de remédiation et leurs certifications (IICRC ou équivalent).
- Vérifier l’existence d’une plateforme de suivi financier en temps réel pour la transparence des dépenses liées au sinistre.
- Poser des questions précises sur la facturation des interventions d’urgence et sur la gestion des réclamations passées.
Un signe d’alerte fréquent : un gestionnaire qui ne peut citer aucun historique d’intervention concret ou qui refuse de détailler son processus de documentation pour l’assurance. Le rôle du gestionnaire immobilier professionnel couvre plus largement les responsabilités à attendre d’un mandat de gestion sérieux, et la page sur les bénéfices à confier la gestion des sinistres détaille les enjeux financiers associés.
Analyser la cause du sinistre pour éviter qu’il se reproduise
Réparer les dégâts visibles sans comprendre leur origine garantit presque toujours une récidive. Une fuite de joint, une canalisation vieillissante ou un refoulement d’égout appellent des correctifs très différents, et confondre les causes revient à traiter un symptôme sans régler le problème structurel.
Engineers Canada recommande d’adopter une approche fondée sur le risque après un incident, en s’appuyant sur des outils d’évaluation de vulnérabilité pour orienter les correctifs et renforcer la résilience du bâtiment. Concrètement, cela signifie documenter la cause précise, estimer le coût de la réparation structurelle (pas seulement du nettoyage) et intégrer cette réparation au plan d’entretien courant plutôt que de la traiter comme un incident isolé.
Un gestionnaire rigoureux tient un registre des causes de sinistres sur plusieurs années, ce qui permet de repérer les points faibles récurrents d’un immeuble : une colonne de plomberie vieillissante, une toiture mal entretenue, un système de drainage sous-dimensionné. Ce registre alimente directement les décisions d’investissement dans l’entretien préventif, un sujet traité plus en détail dans le plan d’entretien 60/90/365 applicable aux immeubles locatifs.
Pour les immeubles neufs, intégrer un partenariat avec le gestionnaire dès la conception permet d’anticiper certains risques avant même la livraison, en ajustant les choix de matériaux ou d’équipements selon les points de défaillance connus dans des bâtiments comparables.
Obligations légales en copropriété, syndic et bail locatif
Les responsabilités après un dégât d’eau varient selon la structure de propriété de l’immeuble. En copropriété, le syndicat des copropriétaires répond généralement des parties communes, tandis que chaque copropriétaire assume la responsabilité de son unité privative, une distinction qui détermine souvent qui doit déclarer le sinistre à son assureur.
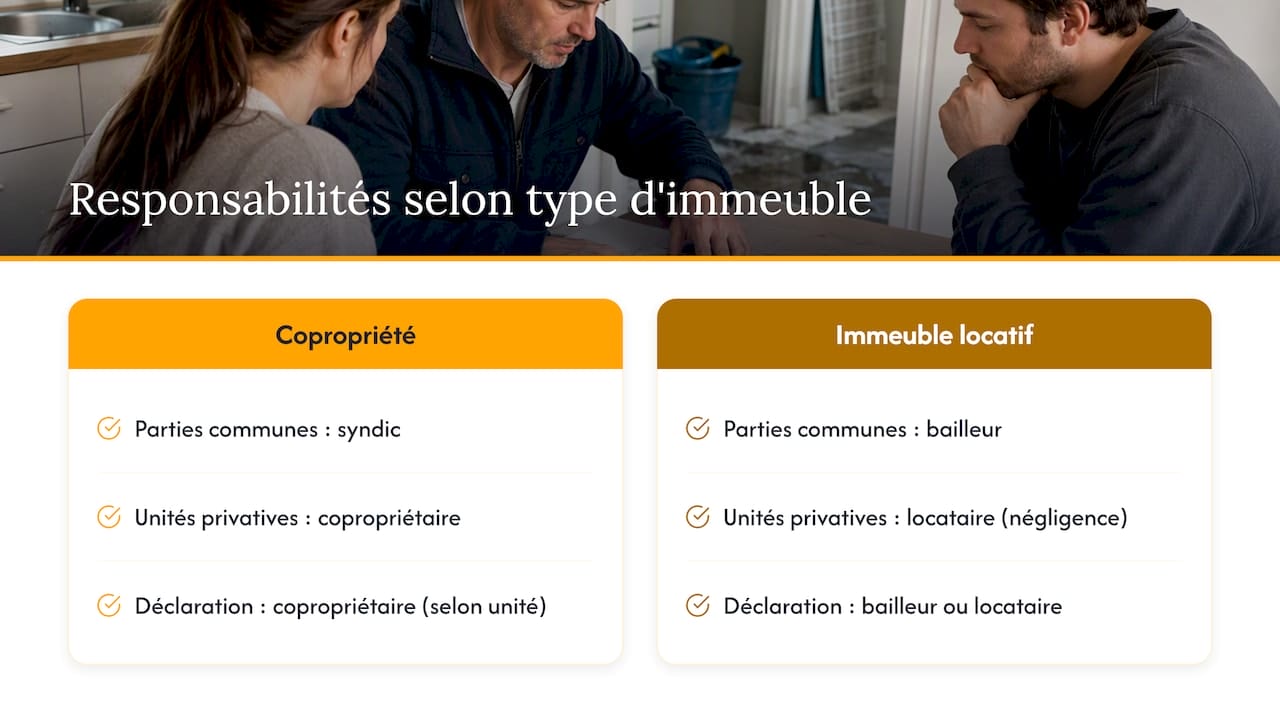
Pour un immeuble locatif détenu par un seul propriétaire, la chaîne de responsabilité est plus simple : le bailleur reste responsable de l’entretien des parties communes et des systèmes partagés (plomberie, toiture), alors que le locataire répond des dommages causés par sa propre négligence dans son unité. Cette distinction influence directement qui doit être contacté en priorité et qui porte la charge de la réclamation d’assurance.
Un gestionnaire mandaté joue un rôle de coordination entre ces parties : il centralise les communications, s’assure que les déclarations sont faites aux bons assureurs et évite les situations où un copropriétaire ou un locataire attend une intervention qui ne viendra pas parce que personne n’a clarifié qui devait agir. Dans un immeuble multi-unités, cette clarté évite des semaines de délai pendant lesquelles l’eau continue de causer des dommages.
La documentation reste la meilleure protection dans ces situations : conserver une trace écrite de qui a été informé, à quel moment et avec quelle réponse, limite les contestations ultérieures entre copropriétaires, syndic et assureurs respectifs.
Communiquer avec les résidents pendant le sinistre
Un dégât d’eau dans un immeuble multi-unités touche rarement un seul logement. La communication avec les résidents devient alors un enjeu de gestion à part entière, distinct de la réparation technique elle-même.
Les occupants attendent trois choses précises : savoir ce qui s’est passé, savoir combien de temps les désagréments vont durer et savoir si leurs biens personnels sont couverts. Un gestionnaire qui laisse ces questions sans réponse pendant plusieurs jours génère presque toujours des plaintes et parfois des demandes de réduction de loyer, même quand la situation est gérée correctement sur le plan technique.
Une communication efficace suit un rythme régulier plutôt qu’une mise à jour unique au moment de l’incident : un message initial dans les heures qui suivent, puis des points d’étape à mesure que l’extraction et le séchage progressent. Le ton compte autant que le contenu : reconnaître l’inconvénient sans minimiser la situation, tout en évitant les promesses de délai qu’on ne peut pas tenir.
Les réclamations locatives liées au sinistre (dommages à des biens personnels, inconfort temporaire, accès restreint à certaines parties communes) doivent être consignées séparément du dossier d’assurance principal, car elles suivent souvent un traitement distinct. Le guide sur la gestion des plaintes locataires détaille les bonnes pratiques pour garder le contrôle de ces échanges sans laisser la situation dégénérer en conflit prolongé.
Effets sur les baux : réduction ou suspension de loyer
Un dégât d’eau qui rend un logement partiellement ou totalement inhabitable peut ouvrir droit à une réduction de loyer, voire à une suspension temporaire dans les cas les plus graves. La logique de base est simple : un locataire ne devrait pas payer le plein tarif pour un logement qu’il ne peut pas pleinement utiliser.
L’ampleur de la réduction dépend directement de l’étendue des dégâts : une cuisine inutilisable pendant une semaine ne justifie pas le même ajustement qu’un appartement complètement évacué pendant un mois de travaux. Cette évaluation se fait généralement au cas par cas, en tenant compte de la surface touchée, de la durée réelle des inconvénients et de la possibilité ou non pour le locataire de continuer à occuper les lieux.
Un gestionnaire qui documente précisément la chronologie du sinistre dispose des éléments nécessaires pour négocier un ajustement de loyer, sans attendre qu’un locataire frustré engage une démarche plus formelle. Cette documentation sert aussi, le cas échéant, à justifier auprès de l’assureur les frais de relogement temporaire lorsqu’ils s’appliquent.
Anticiper ce type de situation dans le plan financier de l’immeuble évite les mauvaises surprises : un budget annuel bien structuré prévoit généralement une marge pour ces ajustements imprévus plutôt que de les traiter comme des exceptions ponctuelles.
Soutenir les occupants affectés au-delà des réparations
L’impact d’un dégât d’eau dépasse souvent le cadre matériel. Perdre l’usage de son logement, même temporairement, génère un stress réel, en particulier quand des biens personnels de valeur sentimentale sont touchés ou quand la situation s’étire sur plusieurs semaines.
Un gestionnaire attentif reconnaît cette dimension sans en faire une promesse qu’il ne peut pas tenir : il n’est pas un professionnel de la santé mentale et ne doit pas se présenter comme tel. Ce qui relève de sa responsabilité, c’est de faciliter l’accès à des ressources appropriées quand la situation le justifie, notamment en orientant les occupants vers des services communautaires ou des lignes d’aide locales lorsque le sinistre a des répercussions importantes sur leur quotidien.
Sur le plan pratique, le soutien le plus concret reste souvent le plus simple : une communication claire sur les délais réels, une présence visible pendant les travaux plutôt qu’une gestion à distance, et une certaine souplesse dans les échéances administratives (paiement de loyer, renouvellement de bail) pendant la période de perturbation. Ces gestes, qui ne coûtent rien financièrement, comptent souvent plus que n’importe quelle compensation dans la perception qu’un résident garde de la gestion de l’immeuble après la crise.
Vérifier la conformité des réparations sur le long terme
Le dossier ne se referme pas à la fin des travaux visibles. Un suivi à long terme permet de confirmer que les réparations tiennent dans le temps et qu’aucune humidité résiduelle ne relance le problème quelques mois plus tard.
Un contrôle hygrométrique de suivi, réalisé plusieurs semaines après la remise en état, reste la méthode la plus fiable pour confirmer qu’aucune poche d’humidité n’a été oubliée dans une cavité murale ou sous un revêtement de sol. Cette vérification complète l’inspection post-remédiation déjà réalisée à la fin du chantier.
La conformité aux normes de construction et de sécurité applicables mérite aussi d’être revérifiée, en particulier quand les travaux ont impliqué le remplacement de matériaux structurels ou de systèmes électriques situés dans la zone touchée. Un gestionnaire conserve les certificats de conformité et les rapports d’inspection dans le dossier complet du sinistre, au même titre que les factures et les échanges avec l’assureur.
Enfin, les leçons tirées de l’incident devraient alimenter le plan d’entretien courant de l’immeuble plutôt que de rester isolées dans un dossier clos. Intégrer la réparation structurelle identifiée à l’analyse des causes dans le calendrier d’entretien régulier reste la meilleure garantie contre une répétition du même sinistre dans les années suivantes.
Ce que l’expérience opérationnelle nous apprend sur ces sinistres
Gérer un dégât d’eau exige une coordination technique, administrative et humaine simultanée, rarement un seul de ces trois axes isolément. Notre équipe mobilise un protocole d’intervention 24/7, une plateforme de suivi financier et un réseau de partenaires pour accompagner les propriétaires et promoteurs à chaque étape du sinistre.
Pour les immeubles neufs en particulier, un mandat de gestion engagé dès la conception du projet peut permettre d’anticiper certains points de vulnérabilité.
— Fred
Confiez-nous la gestion de votre prochain sinistre d’eau
Un dégât d’eau coûte rarement cher à cause de l’eau elle-même : il coûte cher quand la coordination entre plombier, remédiateur, assureur et entrepreneur prend des semaines au lieu d’heures. Nous prenons en charge cette coordination de bout en bout, avec un protocole d’intervention disponible 24/7 et une plateforme qui donne une visibilité sur chaque dépense liée au sinistre.
Concrètement, voici ce que nous prenons en charge pour un immeuble sous mandat :
- Déclenchement immédiat de l’intervention d’urgence et coordination avec des remédiateurs.
- Gestion de la relation avec l’assureur et suivi documentaire de la réclamation.
- Suivi financier des devis, factures et acomptes liés aux travaux.
- Accompagnement pour les promoteurs qui souhaitent sécuriser l’occupation dès la livraison de l’immeuble.
Les propriétaires et promoteurs qui choisissent de confier l’ensemble de la gestion locative, plutôt que de gérer un sinistre seuls en parallèle de leurs autres responsabilités, gagnent un temps considérable sur la résolution du dossier. Consultez notre page Nos services pour un mandat de gestion complet, ou notre offre dédiée aux développeurs si votre projet est encore en phase de livraison.
Questions fréquentes
Combien de temps faut-il pour sécher un immeuble après un dégât d’eau ?
L’extraction et la déshumidification doivent idéalement débuter dans les 24 à 48 heures suivant l’incident pour limiter les risques de moisissure. Le séchage complet des matériaux peut toutefois prendre plusieurs jours supplémentaires selon l’étendue de l’infiltration.
Qui paie la réparation d’un dégât d’eau en copropriété ?
La responsabilité dépend de la localisation du dommage : le syndicat répond généralement des parties communes, tandis que chaque copropriétaire assume les dégâts dans sa partie privative. Un gestionnaire mandaté aide à clarifier cette répartition et à coordonner les déclarations auprès des assureurs concernés.
Un locataire peut-il obtenir une réduction de loyer après un dégât d’eau ?
Oui, une réduction ou une suspension temporaire de loyer peut s’appliquer quand le logement devient partiellement ou totalement inutilisable. L’ampleur de l’ajustement dépend de la surface touchée et de la durée réelle de l’inconvénient pour le locataire.
Faut-il toujours faire appel à un remédiateur certifié ?
Pas systématiquement, mais c’est recommandé quand la surface de moisissure dépasse environ trois mètres carrés, quand l’eau est contaminée ou quand des occupants signalent des symptômes respiratoires. Les guides de santé et sécurité au travail recommandent l’isolement et l’équipement de protection dans ces cas.
Linq Immobilier intervient-elle en urgence pour les dégâts d’eau ?
Notre équipe propose un protocole d’intervention disponible 24/7 dans le cadre d’un mandat de gestion complet, incluant la coordination avec les partenaires de remédiation et le suivi de la réclamation d’assurance. Les détails du service sont présentés sur notre page Nos services.
Sources
- Flooding and insurance (Insurance Bureau of Canada)
- Flood clean up and indoor air (Health Canada)
- Mould and indoor air quality (CCOHS)
- Climate change and engineering (Engineers Canada)