
BLUF : en immobilier, l’OPEX se déduit intégralement l’année même, tandis que le CAPEX s’amortit via la déduction pour amortissement et peut générer une récupération d’amortissement à la vente. Cette distinction détermine votre résultat imposable, votre trésorerie disponible et le risque fiscal au moment de céder l’immeuble. Les sections suivantes détaillent les règles et les cas concrets pour appliquer ce principe sans erreur.
En bref:
- La déduction en immobilier se distingue entre OPEX, déductible en totalité l’année même, et CAPEX, amortissable sur plusieurs années.
- Une dépense de réparation ponctuelle ou d’entretien courant relève généralement de l’OPEX, tandis qu’une amélioration durable ou un remplacement complet constitue un CAPEX.
- La méthode de dépréciation pour CAPEX repose sur des catégories avec un taux de 4 % par an pour les immeubles résidentiels, avec une déduction limitée à la moitié du taux la première année.
- La séparation entre budgets d’exploitation et de travaux pluriannuels permet de mieux gérer les dépenses et d’éviter les erreurs dans la classification comptable.
- Il est conseillé de faire régulièrement un audit immobilier pour anticiper et planifier efficacement les CAPEX futurs.
Table des matières
- Définitions approfondies : capex et opex en immobilier locatif
- Traitement fiscal au Canada : DPA, catégories et règles pratiques
- Exemples concrets et cas chiffrés : réparer vs améliorer
- Planification budgétaire : séparer budget opex et plan capex
- Zones grises et erreurs fréquentes à éviter
- Mesurer et calculer l’opex : indicateurs simples pour investisseurs
- Preuves d’expertise et accompagnement de Linq
- Arbitrage stratégique entre liquidités et valorisation
- Comment Linq vous aide à planifier vos dépenses
- Questions fréquentes
- Sources
Définitions approfondies : capex et opex en immobilier locatif
La différence entre ces deux catégories ne tient pas au montant dépensé mais à son objectif. Une dépense qui maintient un bien dans son état d’origine relève de l’exploitation courante (OPEX) et se déduit l’année où elle survient. Une dépense qui prolonge la durée de vie utile d’un actif, l’améliore ou en crée un nouveau constitue une immobilisation (CAPEX), selon la distinction établie par l’Agence du revenu du Canada.
Quelques repères concrets pour trancher :
- Relèvent de l’OPEX : peinture, entretien de la chaudière, réparation d’une fuite, déneigement, frais de gestion courante.
- Relèvent du CAPEX : remplacement complet d’une toiture, installation d’un nouveau système de chauffage, agrandissement, acquisition d’un immeuble.
- Cas particulier à retenir : le terrain n’est jamais amortissable, seule la structure bâtie peut faire l’objet d’une déduction pour amortissement.
Cette ligne de partage paraît simple sur le papier, mais elle se brouille vite dès qu’une réparation ponctuelle touche un élément qui finit par être entièrement remplacé.
Traitement fiscal au Canada : DPA, catégories et règles pratiques
Une fois une dépense qualifiée de CAPEX, elle entre dans le calcul du coût en capital, qui regroupe le prix d’achat et les frais accessoires, à l’exclusion du terrain. Ce coût sert de base à la déduction pour amortissement, dont le fonctionnement suit une logique en trois temps :
- Le bien est classé dans une catégorie prescrite : les immeubles résidentiels relèvent généralement de la catégorie 1, avec un taux de 4 % par année, selon l’exemple de calcul fourni par l’Agence du revenu du Canada.
- L’année d’acquisition, la règle de la demi-année limite la déduction à la moitié du taux normal, ce qui ralentit l’amortissement du premier exercice.
- À la vente, si le produit de disposition dépasse la fraction non amortie du coût en capital, l’amortissement déduit au fil des années doit être réintégré au revenu imposable : c’est la récupération d’amortissement, déclarée notamment via le formulaire T776, selon les indications de l’Agence du revenu du Canada.
La DPA est optionnelle : un propriétaire peut choisir de ne pas la réclamer une année donnée, afin d’éviter de créer artificiellement une perte de location ou pour gérer son revenu imposable sur plusieurs exercices, une règle confirmée par la documentation officielle sur le calcul de la DPA. Ce choix mérite d’être revu chaque année avec votre comptable plutôt que reconduit par habitude.
Exemples concrets et cas chiffrés : réparer vs améliorer
Les cas les plus fréquents pour un propriétaire d’immeuble locatif aident à fixer la règle :
- Un chauffe-eau qui fuit et qu’on remplace à l’identique reste discutable, mais s’il s’agit d’une réparation isolée sans mise à niveau, l’ARC tolère souvent le traitement en OPEX.
- Remplacer entièrement une toiture vieillissante par une toiture neuve constitue du CAPEX, car l’intervention prolonge la durée de vie de l’immeuble au-delà de son état antérieur.
- Changer toutes les fenêtres d’un immeuble pour des modèles plus performants relève aussi du CAPEX, même si l’objectif initial était de corriger des infiltrations.
L’Agence du revenu du Canada illustre ce raisonnement avec un cas pédagogique où le coût en capital d’un immeuble doit être fractionné entre la valeur du terrain et celle du bâtiment avant de calculer la DPA applicable, un exemple détaillé dans sa documentation. Dites qu’un immeuble s’acquiert pour 300 000 dollars, dont 60 000 dollars pour le terrain : seule la portion bâtiment, soit 240 000 dollars, entre dans le calcul de la DPA à 4 % par année, sous réserve de la règle de la demi-année lors du premier exercice.
Planification budgétaire : séparer budget opex et plan capex
Un propriétaire qui gère ses dépenses au fil de l’eau finit toujours par être pris au dépourvu devant une toiture à refaire. La solution consiste à structurer deux budgets distincts :
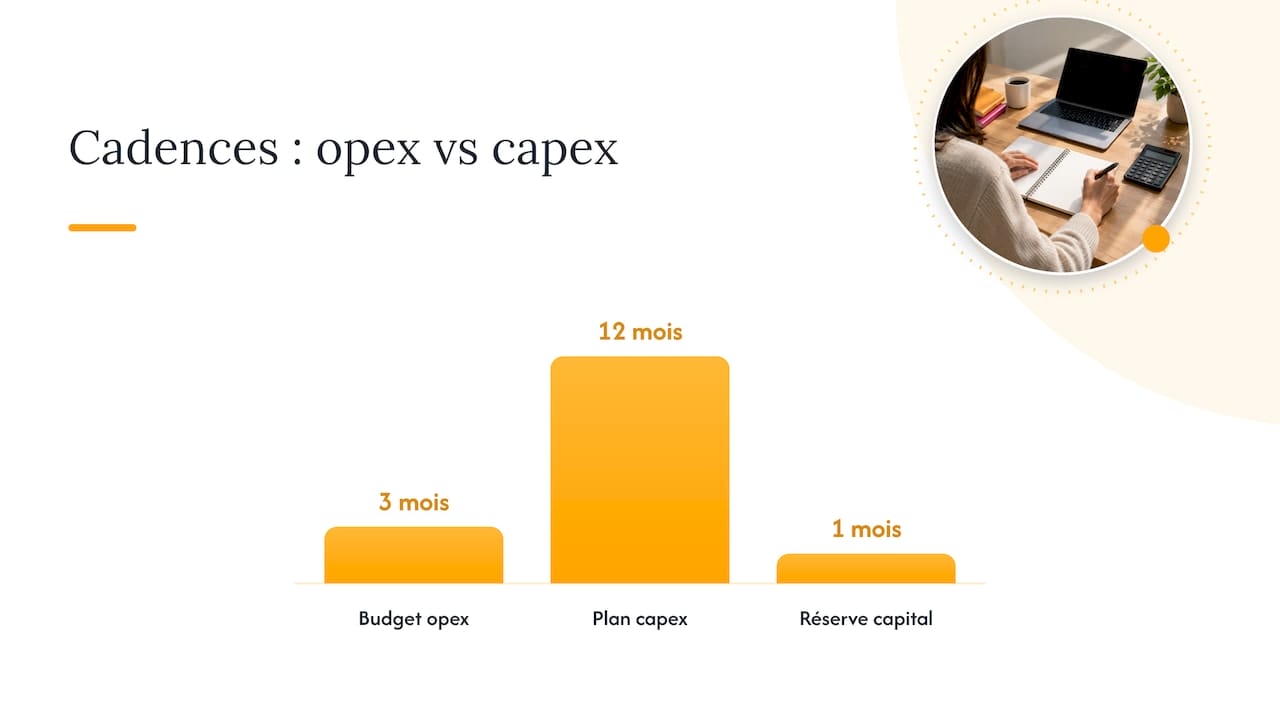
- Un budget d’exploitation annuel qui couvre les charges récurrentes et se révise chaque trimestre.
- Un plan pluriannuel de travaux qui projette les immobilisations attendues sur cinq à dix ans, en priorisant les interventions selon leur urgence et leur coût.
- Une réserve de capital alimentée mensuellement, dimensionnée selon l’âge et l’état de l’immeuble plutôt que selon un pourcentage arbitraire du loyer.
Cette séparation entre budget d’exploitation et plan pluriannuel de travaux réduit le risque de mauvaise classification comptable et protège la rentabilité nette sur la durée, une approche recommandée dans les pratiques de gestion d’actifs immobiliers. Notre guide sur le budget annuel d’un immeuble détaille comment construire ces deux enveloppes sans les confondre, et notre page sur le rôle des réserves financières précise comment calibrer ce coussin.
Conseil de pro : révisez votre plan pluriannuel de travaux au moins une fois par an, idéalement après chaque inspection annuelle de l’immeuble.
Zones grises et erreurs fréquentes à éviter
Certains signaux doivent alerter avant d’enregistrer une dépense en OPEX : une intervention qui touche la structure du bâtiment, qui remplace un système entier plutôt qu’un composant, ou qui augmente la valeur locative de l’unité. Classer ces dépenses en charges courantes par réflexe expose à une requalification lors d’une vérification, avec cotisation rétroactive et intérêts à la charge du propriétaire.
- Erreur fréquente : traiter un remplacement complet comme une réparation simplement parce que le montant unitaire semble modeste.
- Erreur fréquente : omettre d’inclure les frais accessoires (inspection, livraison, installation) dans le coût en capital d’un CAPEX.
- Avant de trancher, demandez à votre comptable : cette dépense maintient-elle l’état existant ou l’améliore-t-elle ? S’agit-il d’un composant isolé ou d’un remplacement systémique ? Quelle est la durée de vie ajoutée ?
Mesurer et calculer l’opex : indicateurs simples pour investisseurs
Suivre ses charges d’exploitation demande peu d’outils, mais une discipline régulière. Le ratio le plus utile reste le taux de charges d’exploitation, obtenu en divisant les charges d’exploitation par le revenu brut d’exploitation, complété par un suivi de l’OPEX par unité pour comparer plusieurs immeubles entre eux.
| Indicateur | Formule | Fréquence de suivi recommandée |
|---|---|---|
| Taux de charges d’exploitation | Charges d’exploitation ÷ revenu brut d’exploitation | Trimestrielle |
| OPEX par unité | Total des charges d’exploitation ÷ nombre d’unités | Annuelle |
| Variation OPEX d’une année à l’autre | (OPEX année N moins OPEX année N-1) ÷ OPEX année N-1 | Annuelle |
Ces indicateurs s’intègrent naturellement dans le rapport financier annuel transmis aux propriétaires et permettent de repérer rapidement une dérive de coûts avant qu’elle ne pèse sur la rentabilité.
Preuves d’expertise et accompagnement de Linq
Des services de suivi financier en temps réel ainsi que des audits opérationnels peuvent aider à distinguer les dépenses courantes des investissements à prévoir.
- Un guide complet du processus d’évaluation d’un immeuble locatif détaille les étapes d’un audit avant toute décision d’investissement majeure.
- Une ressource sur le rôle des réserves financières explique comment dimensionner un coussin de capital adapté à l’âge du bâtiment.
Un audit préalable permet d’anticiper les CAPEX à venir avant qu’ils ne deviennent des urgences coûteuses.
Arbitrage stratégique entre liquidités et valorisation
Privilégier l’OPEX, c’est préserver la flexibilité quand l’incertitude économique rend chaque dollar de trésorerie précieux. Privilégier le CAPEX, c’est accepter un effort immédiat pour ajouter de la valeur, répondre à une obligation réglementaire ou réduire des coûts d’exploitation futurs, un arbitrage qui suit en partie le cycle économique du moment, comme le souligne une analyse comparative des deux approches. Dans les deux cas, documentez la décision et validez la classification avec un comptable avant de la figer.
— Fred
Comment Linq vous aide à planifier vos dépenses
Entre les demandes des locataires, l’entretien courant et les travaux à venir, séparer correctement OPEX et CAPEX demande un suivi que peu de propriétaires ont le temps de maintenir seuls. Une gestion financière et administrative intégrée, avec rapports en temps réel et transparence sur les états financiers, peut faciliter cette classification au fil de l’année plutôt qu’en catastrophe avant la déclaration fiscale.
Pour les développeurs et propriétaires qui préparent un projet neuf ou une rénovation majeure, une intervention dès la conception peut aider à planifier les investissements et maximiser le taux d’occupation à la livraison. Consultez nos services de gestion intégrée ou notre guide du processus d’évaluation d’un immeuble locatif pour discuter de votre situation.
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Questions fréquentes
Quelle différence entre capex et opex en immobilier ?
L’OPEX couvre les dépenses courantes qui maintiennent un bien dans son état, déductibles intégralement l’année où elles surviennent. Le CAPEX couvre les dépenses qui créent ou améliorent un actif et qui s’amortissent via la déduction pour amortissement sur plusieurs années.
Qu’est-ce que le capex immobilier ?
Le CAPEX immobilier désigne une dépense qui prolonge la durée de vie utile d’un immeuble ou qui en augmente la valeur, comme une toiture neuve ou un système de chauffage complet. Il s’ajoute au coût en capital du bien et s’amortit selon les catégories prescrites, notamment la catégorie 1 à 4 % pour les immeubles résidentiels.
C’est quoi les capex en gestion immobilière ?
En gestion immobilière, les CAPEX regroupent les investissements qui dépassent le simple entretien, comme l’acquisition, l’agrandissement ou le remplacement complet d’un système vieillissant. Ils se distinguent des dépenses courantes par leur effet durable sur la valeur ou la durée de vie de l’immeuble.
Comment calculer l’opex d’un immeuble ?
Le calcul de l’OPEX additionne toutes les charges d’exploitation d’une année, entretien courant, assurances, frais de gestion et services, puis on les divise par le revenu brut d’exploitation pour obtenir un taux de charges comparable entre immeubles. Un suivi trimestriel permet de repérer rapidement une dérive de coûts avant qu’elle n’affecte la rentabilité nette.